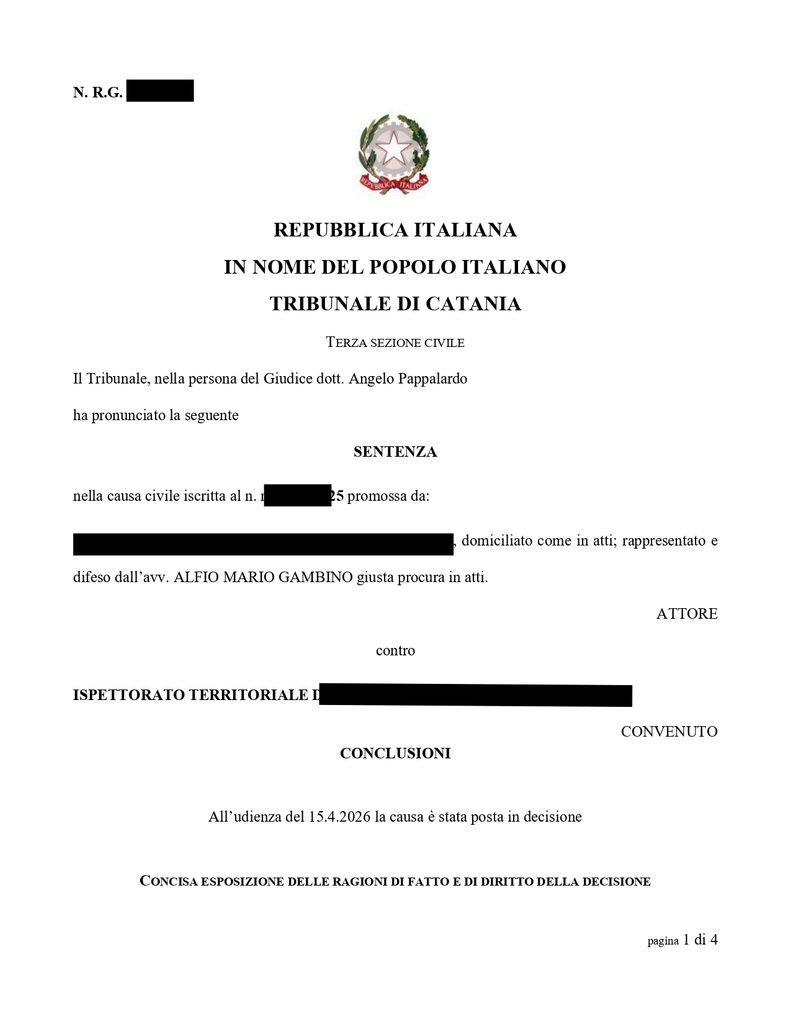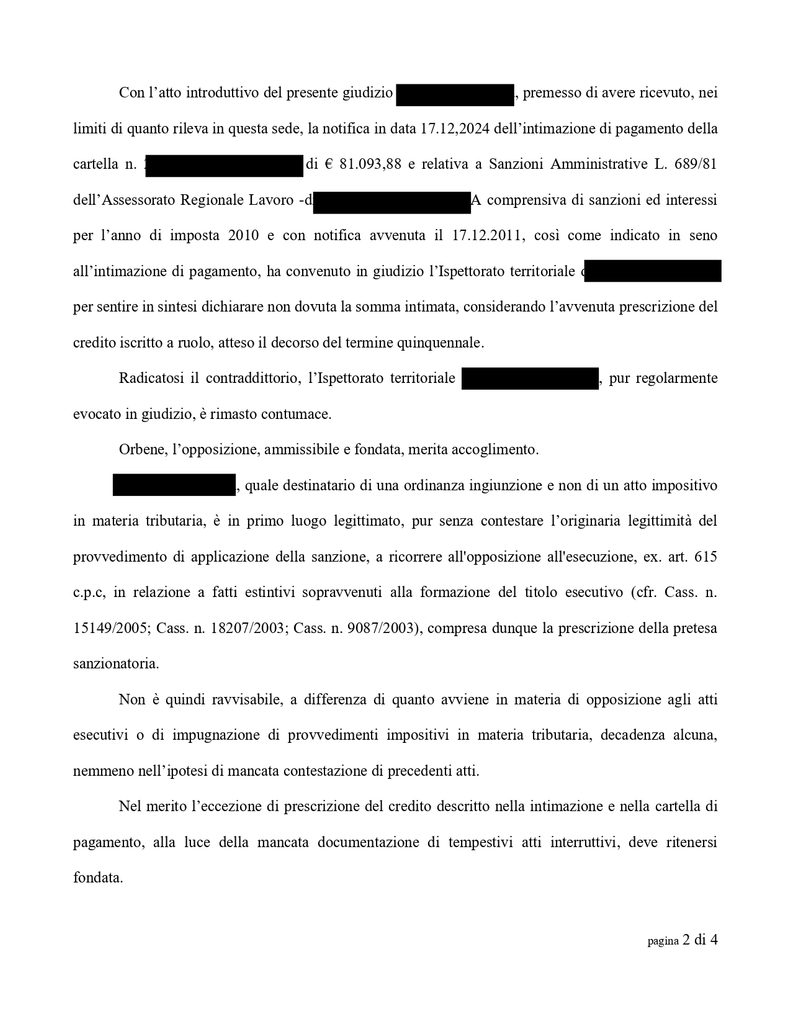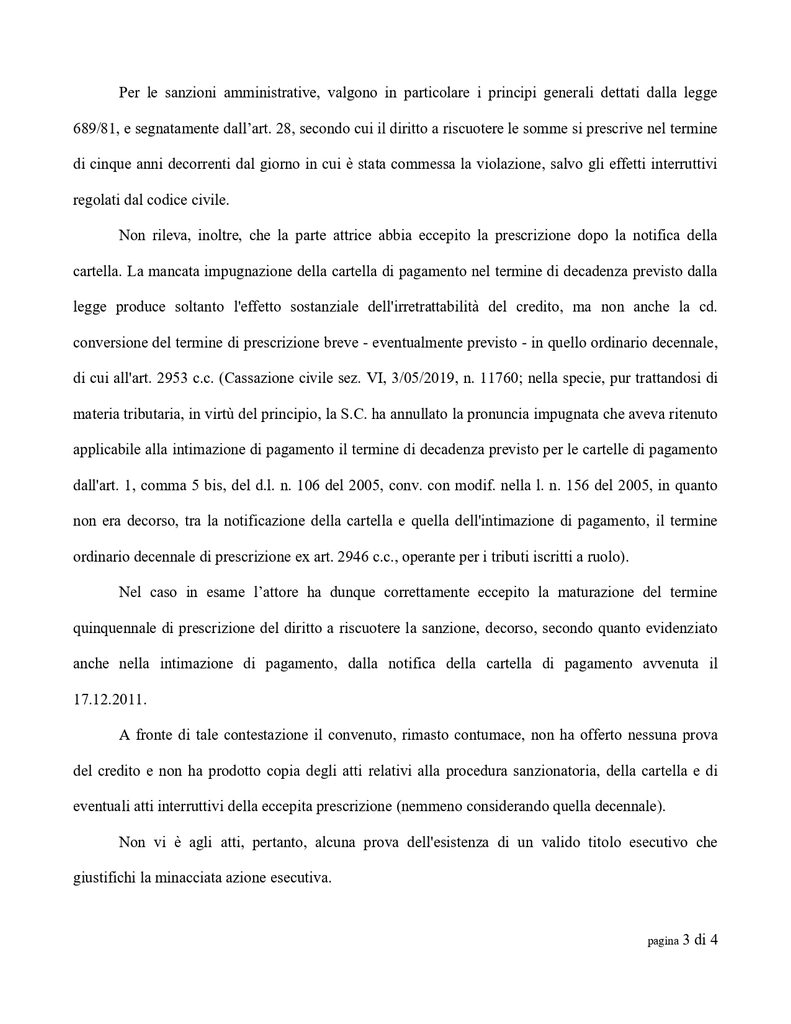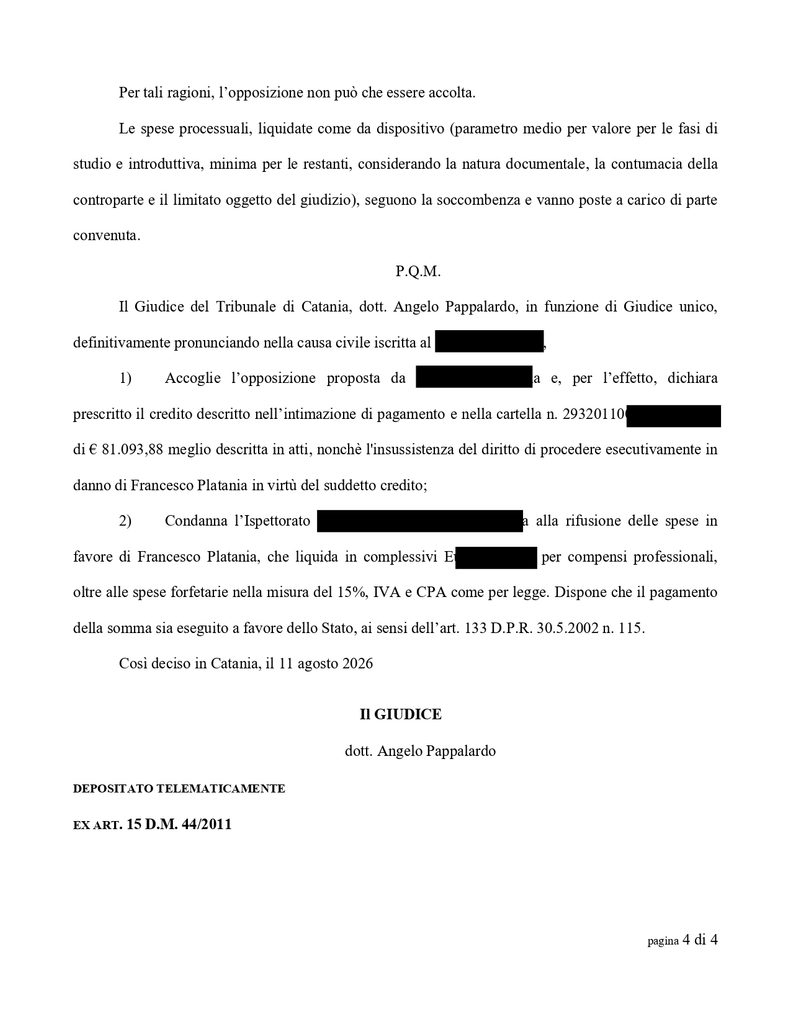
La prescrizione sanzioni amministrative opera in 5 anni: lo ha confermato il Tribunale di Catania con una sentenza dell’11 agosto 2026, dichiarando estinto per prescrizione un credito di 81.093,88 euro nato da una cartella esattoriale notificata nel 2011. Il Giudice ha accolto l’opposizione all’esecuzione e ha bloccato la riscossione coattiva.
Se hai ricevuto un’intimazione di pagamento per una vecchia cartella, questa pronuncia ti riguarda da vicino.
C’è una regola che molti enti creditori sembrano dimenticare: la prescrizione delle sanzioni amministrative matura in 5 anni ai sensi dell’art. 28 della legge n. 689/1981. Se nel frattempo nessuno ha notificato atti interruttivi validi, il debito non è più esigibile. Anche se la cartella esiste. Anche se è stata notificata regolarmente. Anche se non l’hai mai impugnata.
Vediamo cosa è successo a Catania e perché la prescrizione della cartella esattoriale potrebbe giocare a tuo favore.
Indice dei contenuti
- Il caso: intimazione di pagamento arrivata 13 anni dopo
- Cronologia della pretesa
- Perché questa sentenza sulla prescrizione delle sanzioni amministrative conta davvero
- Quando si interrompe la prescrizione: quali atti valgono
- Cosa verificare subito dopo un’intimazione di pagamento
- L’onere della prova spetta all’ente creditore
- Domande frequenti sulla prescrizione delle sanzioni amministrative
- Assistenza per intimazioni, cartelle e opposizioni all’esecuzione
Il caso: un’intimazione di pagamento arrivata 13 anni dopo
Un contribuente riceve, il 17 dicembre 2024, un’intimazione di pagamento da 81.093,88 euro.
La somma nasce da una cartella esattoriale notificata il 17 dicembre 2011. Tredici anni prima. La pretesa riguardava sanzioni amministrative previste dalla legge n. 689/1981.
Il contribuente si rivolge a un avvocato. La difesa è semplice: il credito è prescritto. Sono passati più di 5 anni e l’ente non ha mai notificato atti interruttivi validi.
L’Ispettorato Territoriale del Lavoro, citato in giudizio, non si costituisce. Non produce alcuna prova di notifiche successive. Non documenta nulla.
Il Tribunale di Catania accoglie l’opposizione all’esecuzione e dichiara prescritto il credito di 81.093,88 euro.
Cronologia della pretesa
| Data | Atto | Effetto sulla prescrizione |
|---|---|---|
| Entro 5 anni prima del 2011 | Violazione originaria | Inizio del primo quinquennio (art. 28, L. 689/1981) |
| 17 dicembre 2011 | Notifica della cartella esattoriale | Interruzione della prescrizione: decorre un nuovo quinquennio |
| 2011–2024 | Nessun atto interruttivo provato | Il nuovo quinquennio matura intatto |
| 17 dicembre 2024 | Intimazione di pagamento da 81.093,88 € | Arriva quando la prescrizione è già maturata |
| 11 agosto 2026 | Sentenza del Tribunale di Catania | Credito dichiarato prescritto |
Perché questa sentenza sulla prescrizione delle sanzioni amministrative conta davvero
La decisione tocca un problema molto comune. Sempre più persone ricevono intimazioni di pagamento per cartelle vecchie di 10, 15, a volte 20 anni e si chiedono dopo quanti anni una sanzione amministrativa si prescrive.
Il Tribunale di Catania afferma tre principi fondamentali in materia di prescrizione delle sanzioni amministrative.
1. Puoi opporti all’esecuzione anche se non hai mai impugnato la cartella
Molti pensano: «Ho ricevuto la cartella anni fa e non l’ho contestata, ormai è troppo tardi».
Non è così.
Se non stai contestando la legittimità originaria della cartella, ma fai valere un fatto successivo che ha estinto il credito — come la prescrizione maturata dopo — puoi proporre opposizione all’esecuzione ai sensi dell’art. 615 c.p.c.
L’oggetto del giudizio non è la vecchia pretesa sanzionatoria, ma l’insussistenza del diritto dell’ente di procedere esecutivamente su un credito ormai estinto.
2. La prescrizione sanzioni amministrative è di 5 anni
L’art. 28, comma 1, della legge n. 689/1981 stabilisce che il diritto a riscuotere le somme dovute per le violazioni si prescrive nel termine di cinque anni dal giorno in cui è stata commessa la violazione.
Attenzione al meccanismo, perché è qui che molti si confondono:
- il quinquennio decorre dalla violazione, non dalla cartella;
- la notifica dell’ordinanza-ingiunzione interrompe la prescrizione e fa decorrere un nuovo quinquennio;
- in tema di riscossione, anche la notifica della cartella è ritenuta idonea a interrompere il termine (Trib. Catania, sent. n. 5531 [DA COMPLETARE: anno]);
- dopo ogni interruzione, la prescrizione riparte da zero: se anche questo nuovo termine scade senza atti successivi, il credito si estingue.
Nel caso di Catania: dopo la cartella del 2011 l’ente non ha notificato nulla di valido per 13 anni. Il credito è stato dichiarato prescritto.
3. La cartella non trasforma la prescrizione breve in decennale
Questo è il punto che molti enti creditori vorrebbero far passare — e che il Tribunale di Catania ha respinto con chiarezza.
La mancata impugnazione della cartella non converte il termine quinquennale in quello decennale dell’art. 2953 c.c.
Le Sezioni Unite della Cassazione hanno stabilito che, anche in caso di mancata impugnazione della cartella, resta applicabile il termine breve di prescrizione del credito sottostante: la conversione al termine decennale è riservata esclusivamente alla formazione di un titolo giudiziale passato in giudicato, e la cartella non è un provvedimento giudiziale (Cass. SS.UU. n. 23397/2016). Lo richiama anche Cass. civ., sez. VI, n. 11760/2019: l’irretrattabilità della pretesa non equivale alla conversione del termine prescrizionale.
Tradotto: anche dopo la cartella puoi eccepire la prescrizione quinquennale delle sanzioni amministrative. Basta che non ci siano atti interruttivi validi.
Quando si interrompe la prescrizione: quali atti valgono
Non ogni atto ricevuto interrompe la prescrizione delle sanzioni amministrative. Gli atti idonei sono, in particolare:
- la notifica dell’ordinanza-ingiunzione;
- la notifica della cartella di pagamento;
- la notifica di un atto amministrativo di riscossione tempestivo e regolarmente notificato, come l’intimazione di pagamento o il preavviso di fermo.
Al contrario, non interrompono la prescrizione: solleciti informali, telefoniche, comunicazioni non notificate agli indirizzi corretti o atti notificati oltre il termine. Inoltre, dopo ogni interruzione la prescrizione riparte per intero: un singolo atto interruttivo non basta a mantenere viva la pretesa per sempre.
Cosa verificare subito dopo un’intimazione di pagamento
Se ricevi un’intimazione di pagamento, un preavviso di fermo, un’iscrizione di ipoteca o un pignoramento per sanzioni amministrative, non firmare nulla e non pagare d’impulso. Per capire se la cartella esattoriale è prescritta, controlla con attenzione:
- la data dell’ordinanza-ingiunzione o della cartella
- la data di ogni atto successivo notificato
- la regolarità della notifica di ciascun atto
- il soggetto effettivamente titolare del credito
- la presenza di atti interruttivi validi
- la maturazione della prescrizione sanzioni amministrative (5 anni)
- la procedura giudiziaria concretamente applicabile
L’analisi va fatta sul singolo fascicolo: la prescrizione delle sanzioni amministrative dipende da date, natura della pretesa e prove di notifica disponibili. Non esistono risposte valide per tutti.
L’onere della prova spetta all’ente creditore
Questo è un principio che molti contribuenti non conoscono. Ed è spesso decisivo.
Dopo l’eccezione di prescrizione, è l’ente creditore a dover provare gli atti su cui fonda la propria pretesa.
Nel giudizio di Catania non sono stati prodotti:
- gli atti della procedura sanzionatoria
- la documentazione completa relativa alla cartella
- le prove di eventuali notifiche successive
- gli atti interruttivi della prescrizione
In mancanza di tali elementi, il Tribunale ha dichiarato insussistente il diritto di procedere esecutivamente nei confronti del contribuente.
Domande frequenti sulla prescrizione delle sanzioni amministrative
Quando si prescrivono le sanzioni amministrative?
Le sanzioni amministrative si prescrivono in 5 anni dal giorno della violazione ai sensi dell’art. 28, comma 1, della legge n. 689/1981. La notifica dell’ordinanza-ingiunzione, e in tema di riscossione anche quella della cartella, interrompe la prescrizione e fa decorrere un nuovo quinquennio. Se l’ente creditore non notifica atti interruttivi validi entro 5 anni, il credito è prescritto e non può più essere riscosso coattivamente.
Cosa fare se ricevo un’intimazione di pagamento dopo molti anni?
Controlla le date di cartella, intimazione ed eventuali atti intermedi; verifica se sono passati più di 5 anni da ogni atto interruttivo; controlla la regolarità delle notifiche; proponi opposizione all’esecuzione ai sensi dell’art. 615 c.p.c. L’onere di provare gli atti interruttivi spetta all’ente creditore: se non lo soddisfa, il credito è prescritto.
La cartella esattoriale fa decorrere la prescrizione decennale?
No. La cartella non è un titolo giudiziale passato in giudicato: la sua mancata impugnazione non converte il termine quinquennale in quello decennale dell’art. 2953 c.c. (Cass. SS.UU. n. 23397/2016; Cass. civ., sez. VI, n. 11760/2019). Anche dopo la cartella puoi eccepire la prescrizione quinquennale se non ci sono atti interruttivi validi.
Cosa ha deciso il Tribunale di Catania con la sentenza dell’11 agosto 2026?
Ha accolto l’opposizione all’esecuzione e dichiarato prescritto un credito di 81.093,88 euro per sanzioni amministrative: la cartella risaliva al 2011, l’intimazione al 2024 e l’ente non ha provato atti interruttivi validi.
Una riflessione per chi riceve queste intimazioni
Ricevere un’intimazione di pagamento da decine di migliaia di euro è un momento difficile. Molti reagiscono in due modi opposti: chi paga subito per paura e chi ignora tutto, sperando che passi.
Nessuno dei due atteggiamenti è quello giusto.
Ogni situazione va letta con attenzione: le date, le notifiche, la natura della pretesa, la presenza o l’assenza di atti interruttivi. Solo dopo questa analisi si può capire se il debito è ancora esigibile o se è già prescritto. La sentenza del Tribunale di Catania lo dimostra: una pretesa di oltre 81.000 euro, formalmente regolare, è stata dichiarata prescritta non perché il contribuente avesse ragione nel merito, ma perché l’ente creditore non ha saputo dimostrare la continuità della propria pretesa.
Assistenza per intimazioni, cartelle e opposizioni all’esecuzione
Lo Studio Legale Tributario Gambino assiste contribuenti, imprese e professionisti nella verifica di: cartelle di pagamento, intimazioni di pagamento, ordinanze-ingiunzioni, fermi amministrativi, ipoteche e procedure esecutive.
Se hai ricevuto un’intimazione o un atto esecutivo relativo a una vecchia cartella, puoi richiedere una valutazione della documentazione tramite la pagina contatti dello Studio. Ogni caso viene esaminato singolarmente, nel rispetto della riservatezza e delle norme deontologiche. Approfondisci anche la nostra sezione dedicata alle cartelle di pagamento.