Indice dei contenuti
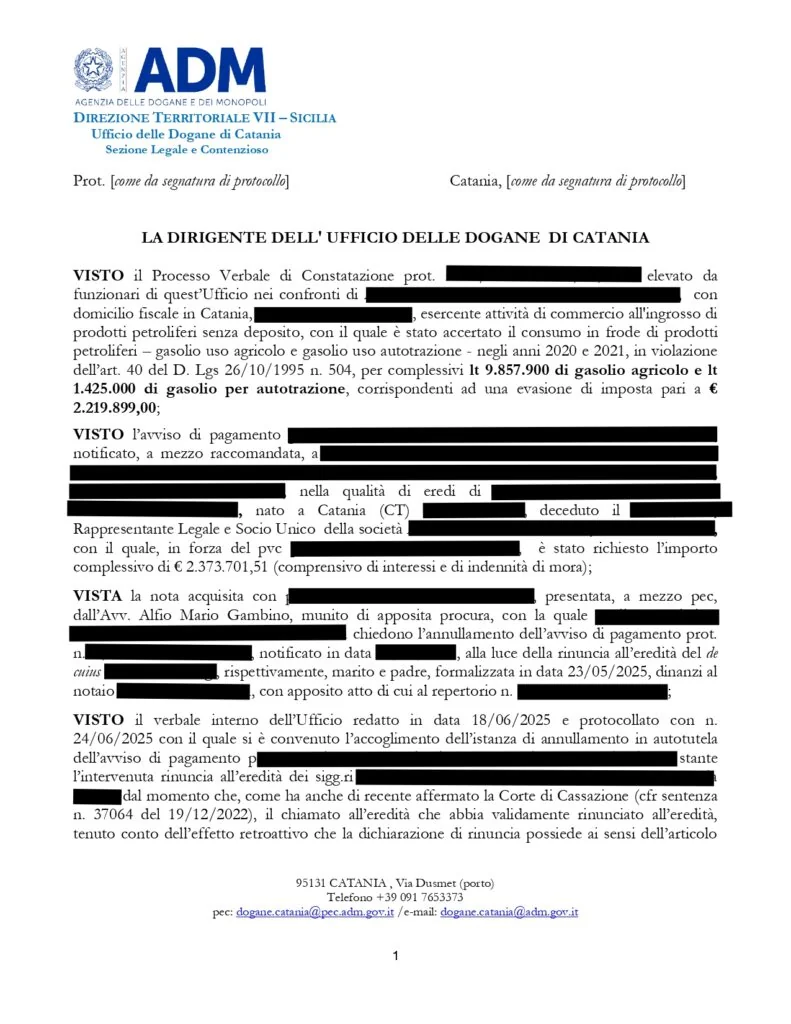
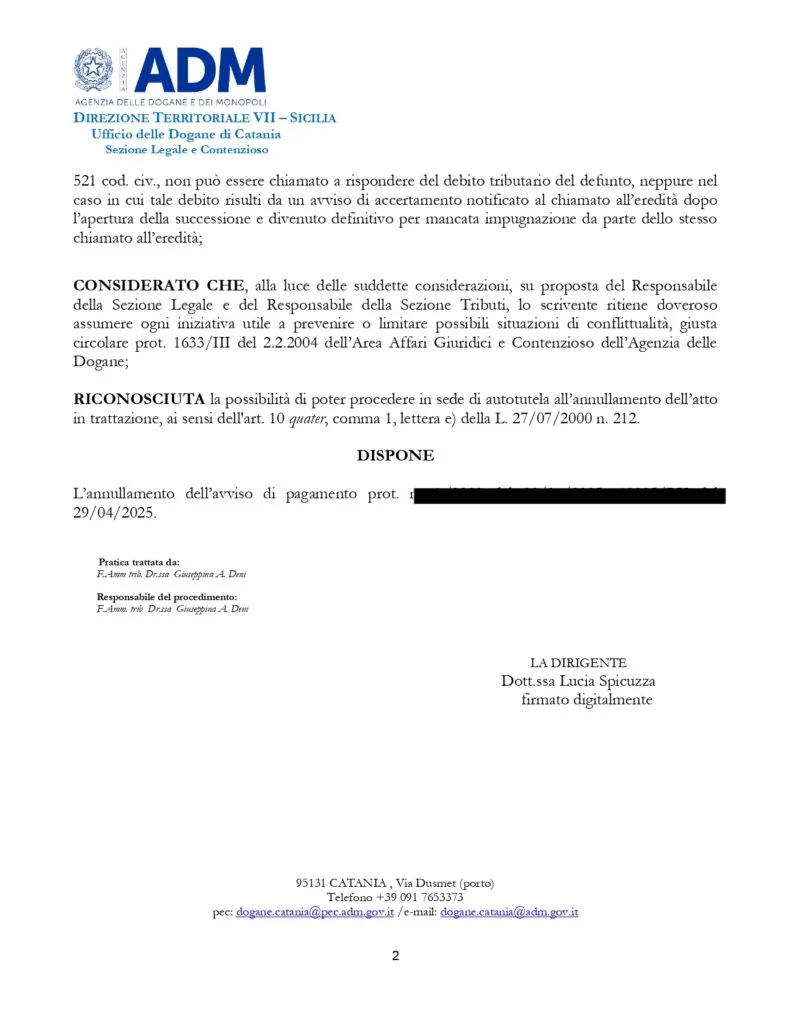
Ricevere un avviso di pagamento dall’Agenzia delle Dogane per milioni di euro può trasformare un momento di lutto in un incubo finanziario. È quanto accaduto agli eredi dell’Amministratore Unico di una società del settore petrolifero, colpiti da una pretesa di oltre 2,3 milioni di euro per ciascun erede, derivante da un’evasione accertata di quasi 9 milioni di litri di gasolio. Grazie a un tempestivo intervento legale e alla conoscenza della giurisprudenza di Cassazione, lo Studio Tributario Gambino ha ottenuto l’annullamento totale in autotutela, mettendo in sicurezza il patrimonio personale degli eredi.
In questa guida vediamo come si è svolto il caso e quali principi hanno permesso di tutelare gli eredi.
Il caso: l’avviso di pagamento delle Dogane di Catania
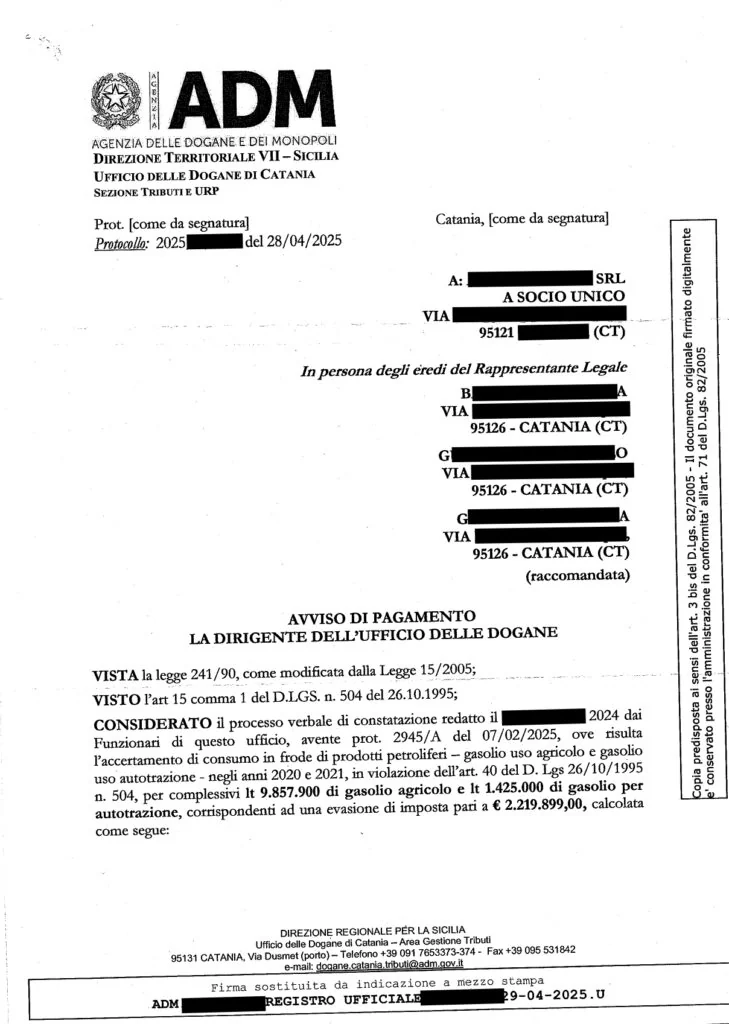
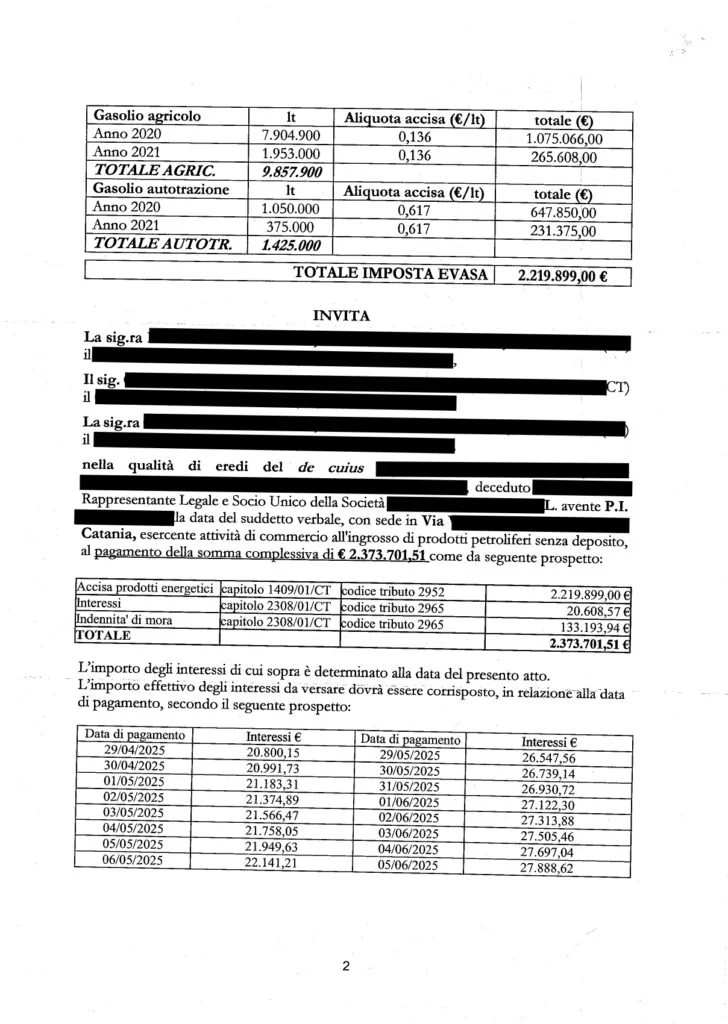
L’Agenzia delle Dogane e dei Monopoli (ADM) aveva notificato un avviso di pagamento basato su un Processo Verbale di Constatazione (PVC) relativo agli anni 2020 e 2021. La contestazione riguardava il consumo in frode di 9.857.900 litri di gasolio agricolo e 1.425.000 litri di gasolio per autotrazione.
L’imposta evasa richiesta agli eredi ammontava a oltre 2,3 milioni di euro ciascuno: una pretesa che, se confermata, avrebbe travolto il patrimonio personale degli eredi.
Il problema della responsabilità degli eredi
Gli eredi rispondono dei debiti ereditari il cui presupposto si è verificato prima della morte del de cuius, con responsabilità solidale. Il punto decisivo, però, è verificare se la pretesa sia effettivamente riferibile agli eredi o alla società, e se l’atto sia stato notificato correttamente.
Approfondisci il tema nella guida ai debiti fiscali del defunto e rinuncia all’eredità e in quella ai debiti esattoriali del de cuius.
La strategia difensiva
Lo Studio ha imperniato la difesa sull’analisi del PVC e sulla giurisprudenza della Corte di Cassazione in materia di responsabilità degli eredi per le sanzioni. In particolare, le sanzioni amministrative hanno carattere personale e, salvo eccezioni, non si trasmettono agli eredi.
Questo principio ha consentito di contestare la pretesa e di ottenere l’annullamento in autotutela dell’intero provvedimento. Per i profili generali, vedi la guida all’accertamento fiscale e riconoscimento dei costi.
Il risultato
L’ADM ha annullato totalmente il provvedimento in autotutela, liberando gli eredi da una pretesa di oltre 2,3 milioni di euro ciascuno. Il patrimonio personale è stato messo in sicurezza senza attendere la conclusione del contenzioso.
Quando rivolgersi a un avvocato tributarista
Le pretese verso gli eredi richiedono una verifica attenta della trasmissibilità dei debiti e delle sanzioni. Un difensore specializzato può valutare il caso e agire tempestivamente. Puoi richiedere una verifica della tua posizione.
Domande frequenti
Gli eredi rispondono delle sanzioni del defunto?
Le sanzioni amministrative hanno carattere personale: salvo eccezioni non si trasmettono agli eredi, che rispondono solo dei debiti il cui presupposto si è verificato prima della morte.
Si può ottenere l’annullamento in autotutela?
Sì. Nel caso trattato dallo Studio Gambino l’Agenzia delle Dogane ha annullato totalmente il provvedimento, mettendo in sicurezza il patrimonio degli eredi.
Cosa fare se si riceve un avviso per milioni di euro?
Non accettare l’eredità senza verifiche e rivolgersi subito a un avvocato tributarista per valutare la trasmissibilità della pretesa e i vizi dell’atto.