
Indice dei contenuti
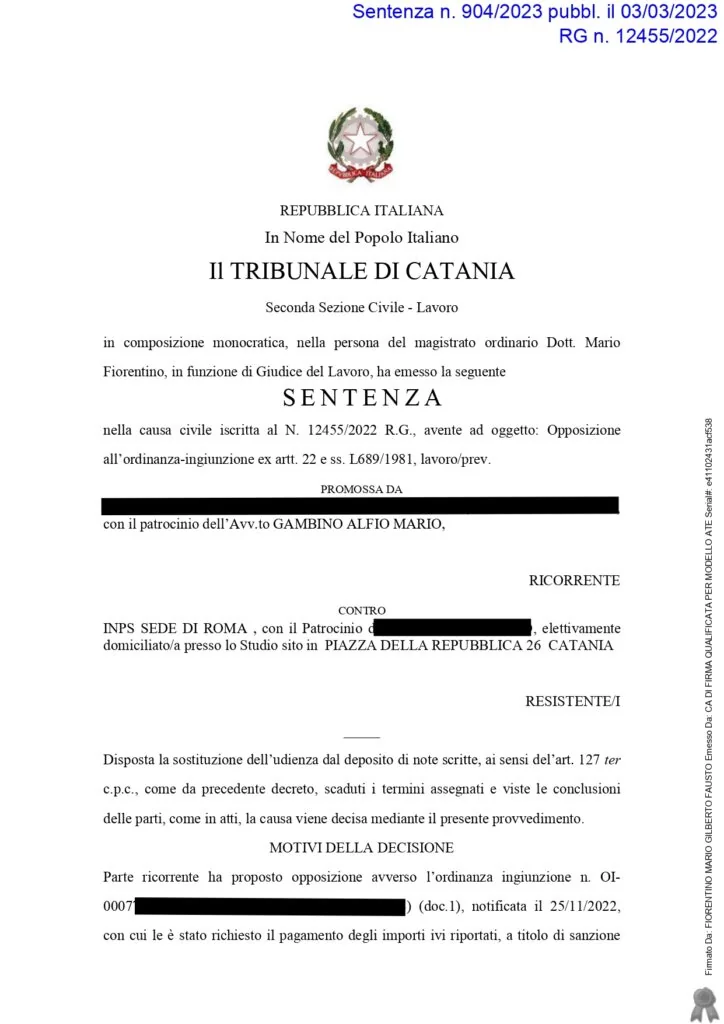
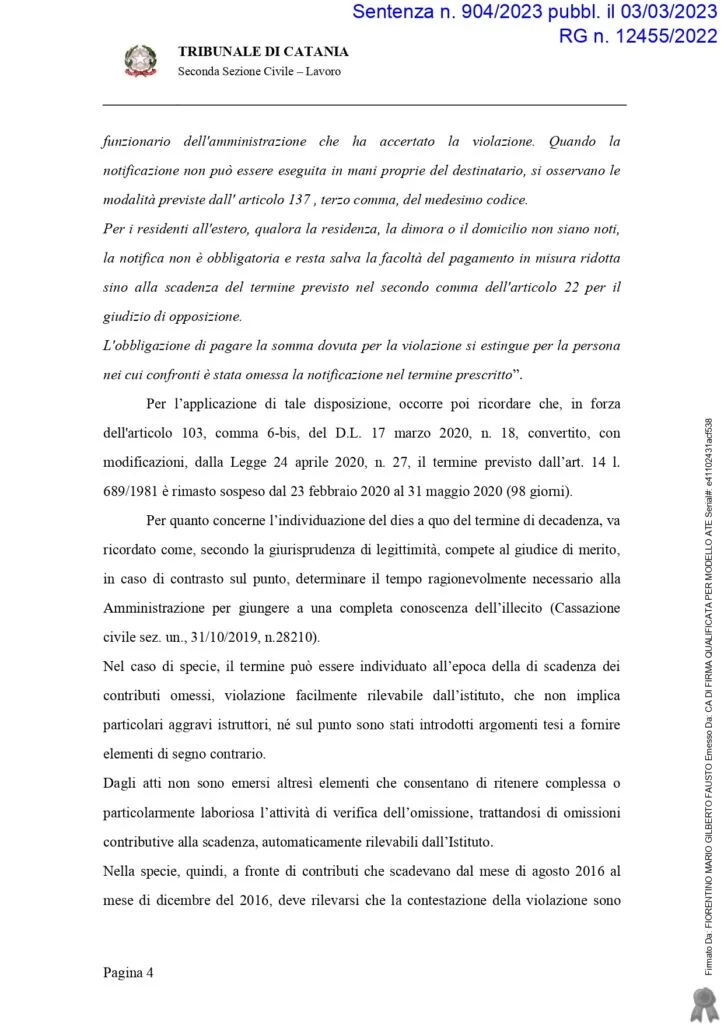
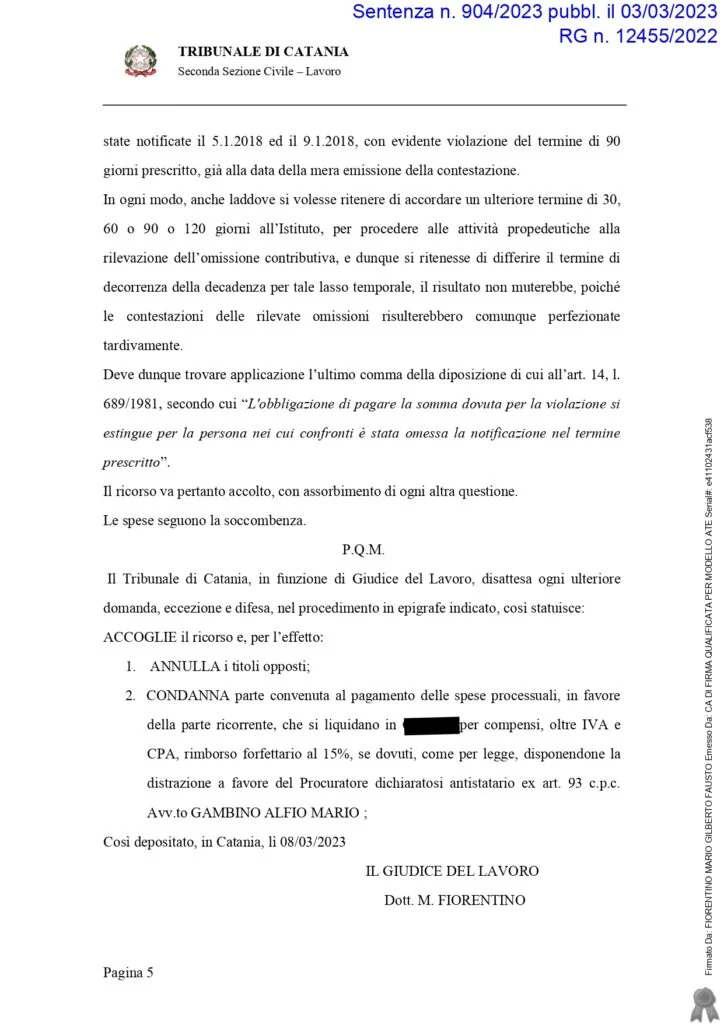
Arriva la prima sentenza per i clienti dello Studio Legale Tributario Gambino dal Tribunale di Catania, Sezione Lavoro, in merito alle ordinanze-ingiunzione INPS: il Giudice ha annullato l’atto per decadenza.
In questa guida vediamo il caso e il principio sulla depenalizzazione dell’omesso versamento delle ritenute.
Il caso
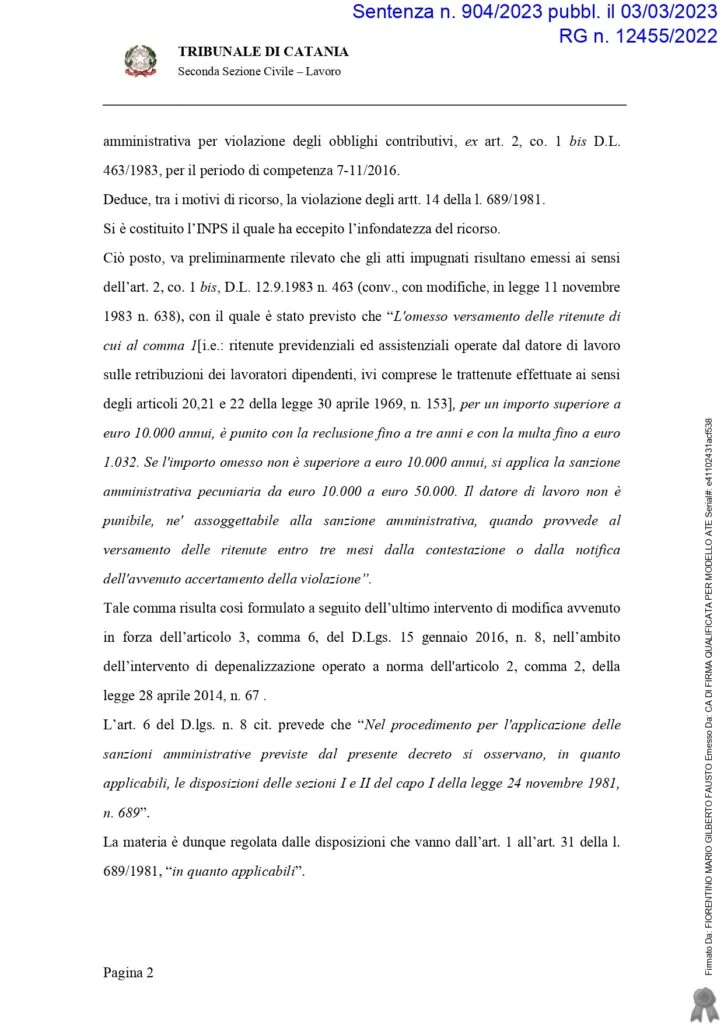
L’omesso versamento delle ritenute previdenziali e assistenziali operate dal datore di lavoro sulle retribuzioni dei dipendenti, per un importo superiore a € 10.000 annui, è punito con la reclusione fino a tre anni e con la multa fino a € 1.032. Se l’importo omesso non supera € 10.000 annui, si applica la sanzione amministrativa pecuniaria da € 10.000 a € 50.000.
Il datore di lavoro non è punibile né assoggettabile alla sanzione amministrativa quando provvede al versamento delle ritenute entro tre mesi dalla contestazione o dalla notifica dell’accertamento della violazione.
La decadenza dell’INPS
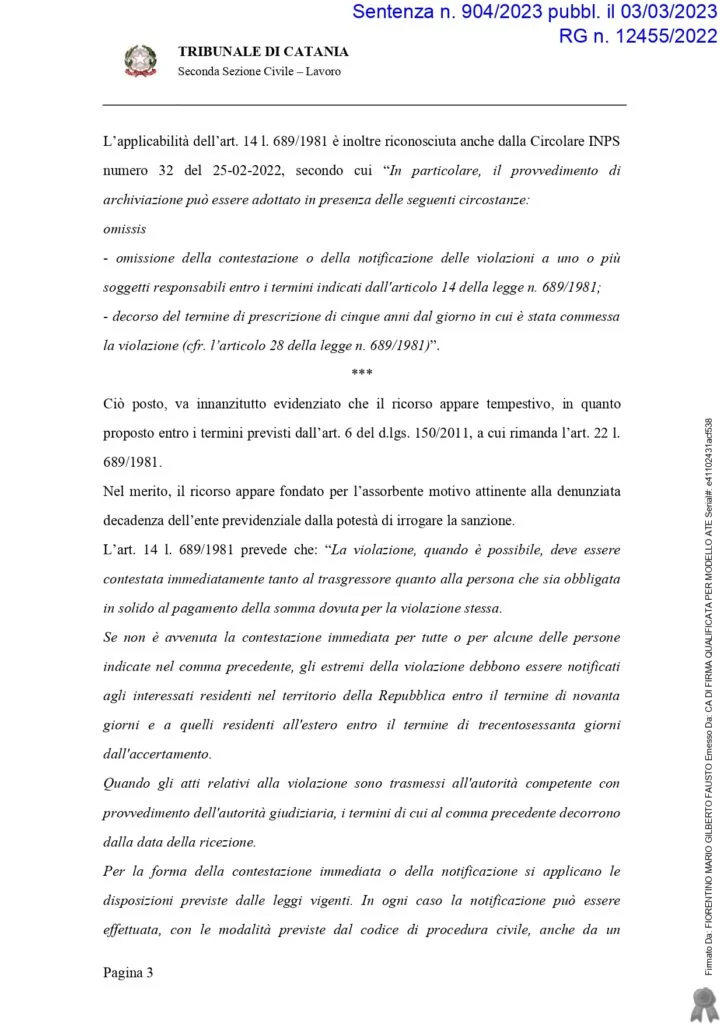
Il Tribunale ha accolto la doglianza dello Studio Gambino, annullando l’ordinanza-ingiunzione per decadenza. Il termine per l’irrogazione della sanzione non era stato rispettato.
Approfondisci nella guida alle ordinanze-ingiunzione INPS e in quella al primo annullamento per decadenza.
La depenalizzazione parziale
L’art. 3, comma 6, del D.Lgs. n. 8/2016 ha depenalizzato parzialmente la fattispecie, prevedendo una sanzione amministrativa da € 10.000 a € 50.000 per importi non superiori a € 10.000 annui. Resta però il requisito della tempestività dell’irrogazione.
Vedi la guida alla sospensione delle ordinanze-ingiunzione.
Domande frequenti
Cosa succede se l’INPS irroga la sanzione in ritardo?
L’ordinanza-ingiunzione è annullabile per decadenza, come nel caso deciso dal Tribunale di Catania.
Quali importi comportano la sanzione amministrativa?
Da € 10.000 a € 50.000 per omessi versamenti non superiori a € 10.000 annui.
Quando il datore non è punibile?
Quando versa le ritenute entro tre mesi dalla contestazione o dalla notifica dell’accertamento della violazione.