Indice dei contenuti
A seguito di ricorso contro l’ordinanza-ingiunzione dell’INPS per il periodo d’imposta 2017 di € 17.500,00, lo Studio Legale Gambino ha dimostrato che il ricorrente aveva versato le somme richieste entro il termine di 90 giorni. L’ordinanza è stata annullata integralmente.
In questa guida vediamo il caso e il principio applicato.
Il caso
Il cliente, già prima dell’arrivo dell’avviso di accertamento, aveva iniziato il pagamento rateale del debito con il concessionario della riscossione e, prima della scadenza dei 90 giorni, aveva versato quanto richiesto a titolo di quota a carico.
Gli eventuali ritardi nell’imputazione delle somme, che hanno determinato la notifica dell’ordinanza-ingiunzione, non potevano essere addebitati al contribuente.
Il principio: nessuna responsabilità per i ritardi di imputazione
Se il versamento è effettuato entro il termine di 90 giorni, il datore di lavoro non è assoggettabile alla sanzione. I ritardi nell’imputazione delle somme da parte dell’ente non possono essere addebitati al contribuente.
Approfondisci nella guida alle ordinanze-ingiunzione INPS.
L’esito
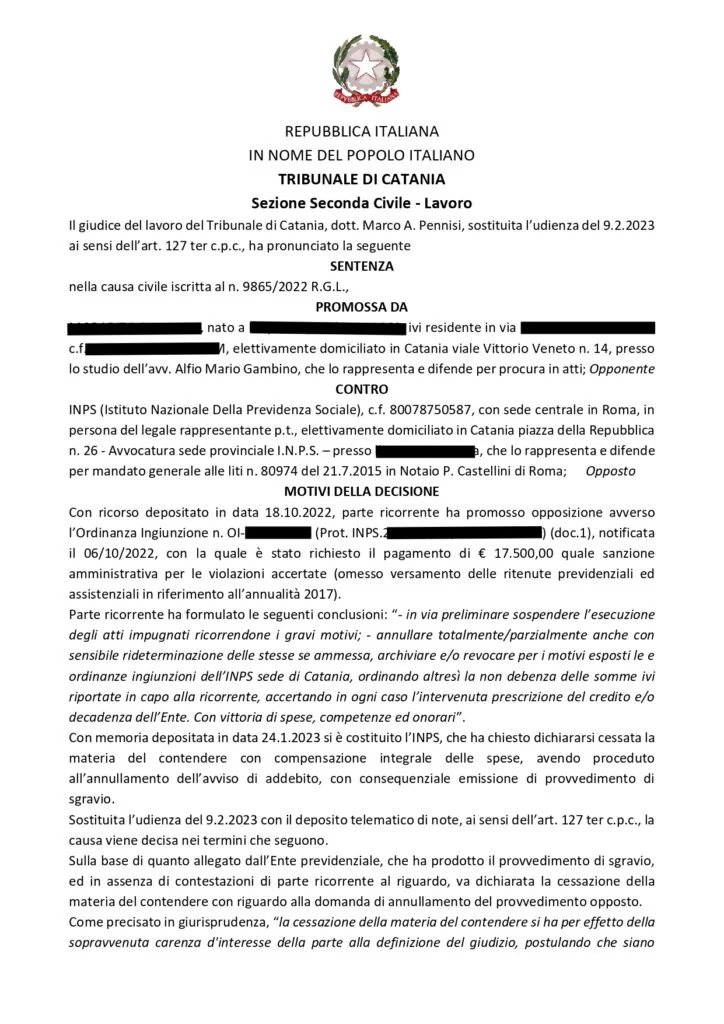
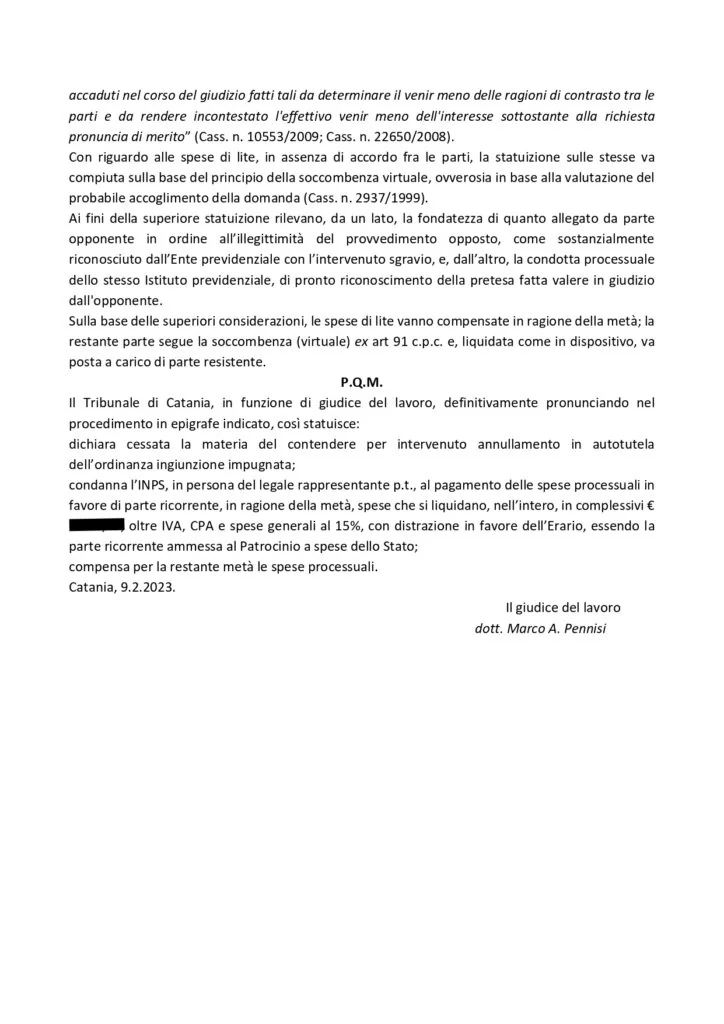
L’INPS ha annullato l’ordinanza-ingiunzione ed è stato condannato alle spese di lite (sentenza n. 494/2023, pubbl. il 09/02/2023, Tribunale di Catania, Sez. Lavoro, Giudice dott. Marco A. Pennisi).
Vedi la guida alle ordinanze-ingiunzione annullate.
Domande frequenti
Se ho versato entro 90 giorni, posso essere sanzionato?
No. Il versamento entro il termine di 90 giorni esclude la sanzione, e i ritardi di imputazione dell’ente non sono addebitabili al contribuente.
Si ottiene anche la condanna alle spese?
Sì, come nel caso in cui l’INPS è stato condannato alle spese di lite.
Conviene opporsi all’ordinanza-ingiunzione?
Sì, quando si è versato regolarmente: la prova del pagamento entro i termini è decisiva.