Indice dei contenuti
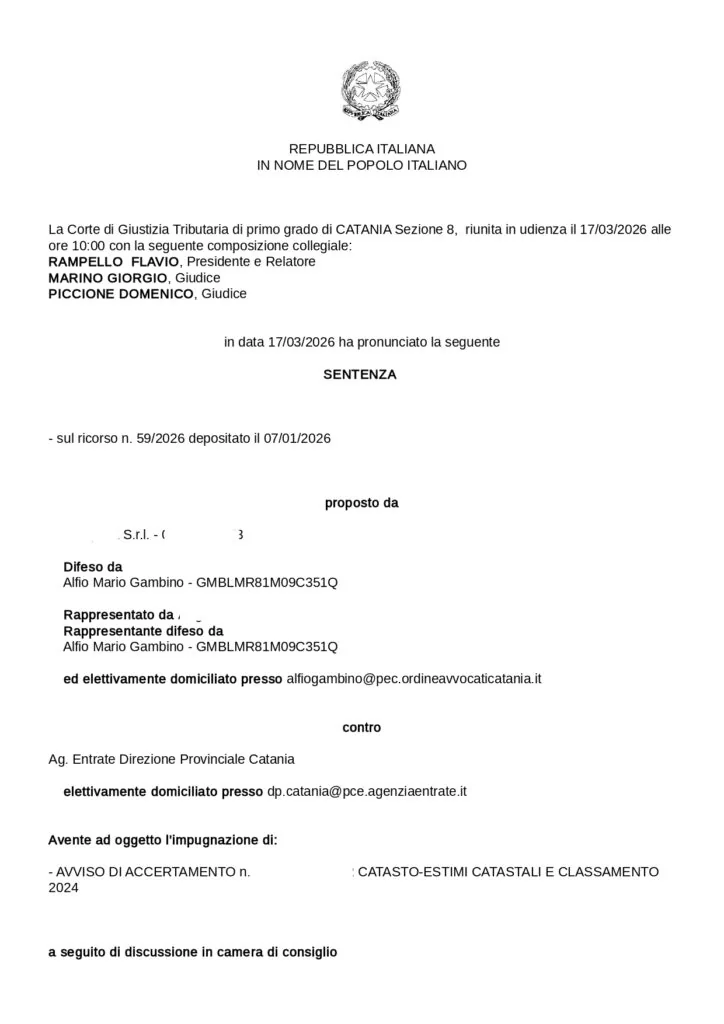
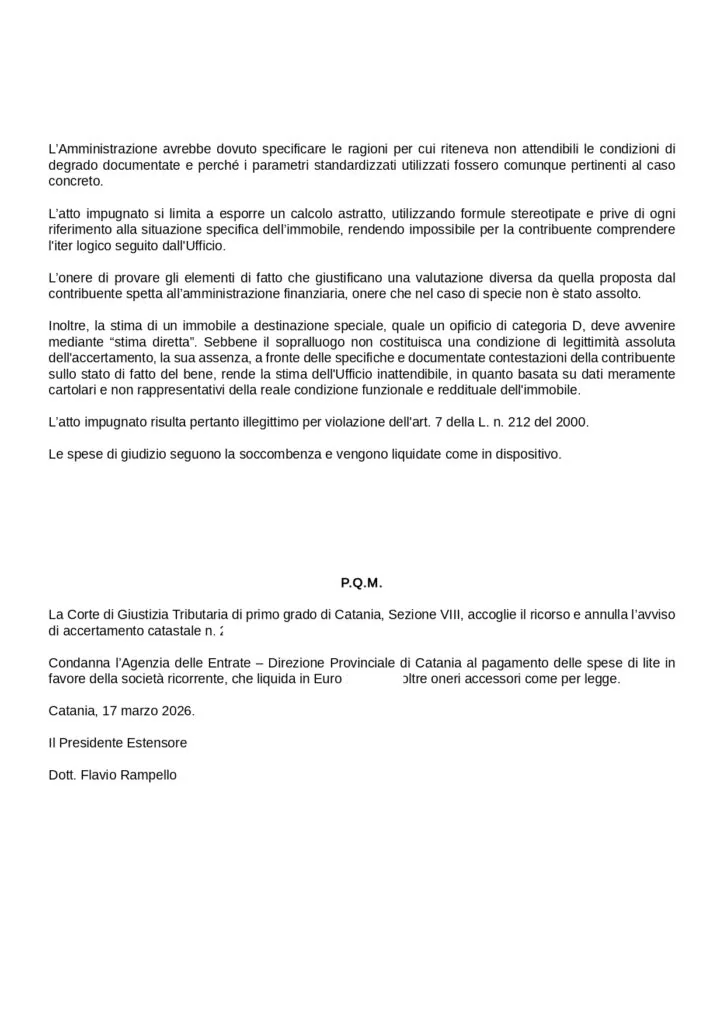
Una recente sentenza della Corte di Giustizia Tributaria di primo grado di Catania (Sez. 8, n. 2488/2026) ha accolto integralmente il ricorso proposto dallo Studio Legale Gambino, confermando un principio fondamentale: l’Amministrazione finanziaria non può ignorare le prove documentali prodotte dal contribuente a supporto della rendita proposta.
In questa guida vediamo il caso, la contestazione dei valori e la strategia difensiva.
Il caso: la contestazione dei valori OMI e dei prontuari tecnici
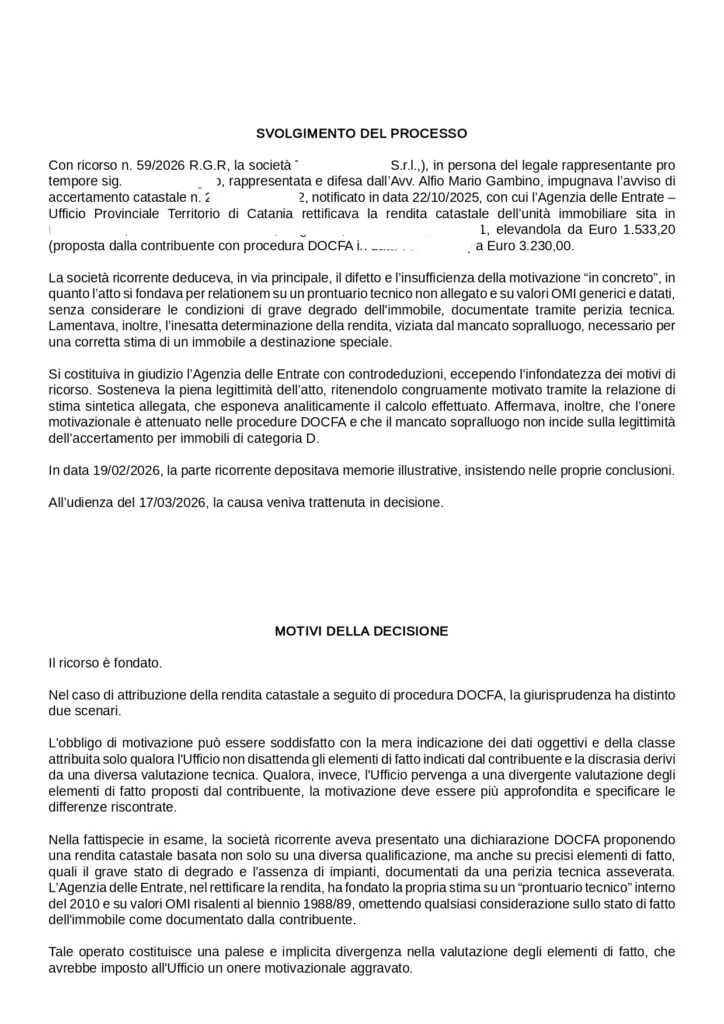
La controversia è nata da un avviso di accertamento con cui l’Agenzia delle Entrate aveva rettificato la rendita catastale di un immobile a destinazione speciale (Categoria D), proposta dal contribuente tramite procedura DOCFA.
L’Ufficio aveva basato la propria stima su:
- prontuari tecnici interni risalenti al 2010;
- valori OMI anacronistici riferiti al biennio 1988/89;
- formule matematiche astratte, omettendo di considerare lo stato di degrado dell’immobile documentato dalla difesa.
La strategia difensiva: onere della prova e sopralluogo
Lo Studio ha imperniato la difesa sulla violazione dello Statuto dei diritti del contribuente e sull’onere della prova a carico dell’Amministrazione. L’Ufficio, per rettificare la rendita proposta, deve motivare adeguatamente e confrontarsi con le prove documentali del contribuente.
È stato valorizzato lo stato di degrado dell’immobile e richiesto il sopralluogo, che ha confermato la fondatezza dei valori proposti. Sul tema della rendita, vedi la guida all’annullamento della rendita catastale.
Il principio affermato dalla Corte
La Corte ha confermato che l’Amministrazione non può ignorare le prove documentali prodotte dal contribuente. La stima catastale basata su valori anacronistici e formule astratte, senza considerare lo stato reale dell’immobile, non è sufficiente a sostenere la rettifica.
Approfondisci i profili generali nella guida all’accertamento fiscale e riconoscimento dei costi.
Domande frequenti
Si può contestare la rendita catastale proposta con DOCFA?
Sì. Se la rettifica si basa su valori anacronistici o formule astratte, senza considerare lo stato reale dell’immobile, il contribuente può far valere le proprie prove documentali.
Su chi grava l’onere della prova?
Sull’Amministrazione, che deve motivare adeguatamente la rettifica e confrontarsi con la documentazione del contribuente.
Il sopralluogo è utile?
Sì. Nel caso trattato ha confermato lo stato di degrado dell’immobile e la fondatezza dei valori proposti dal contribuente.