Indice dei contenuti
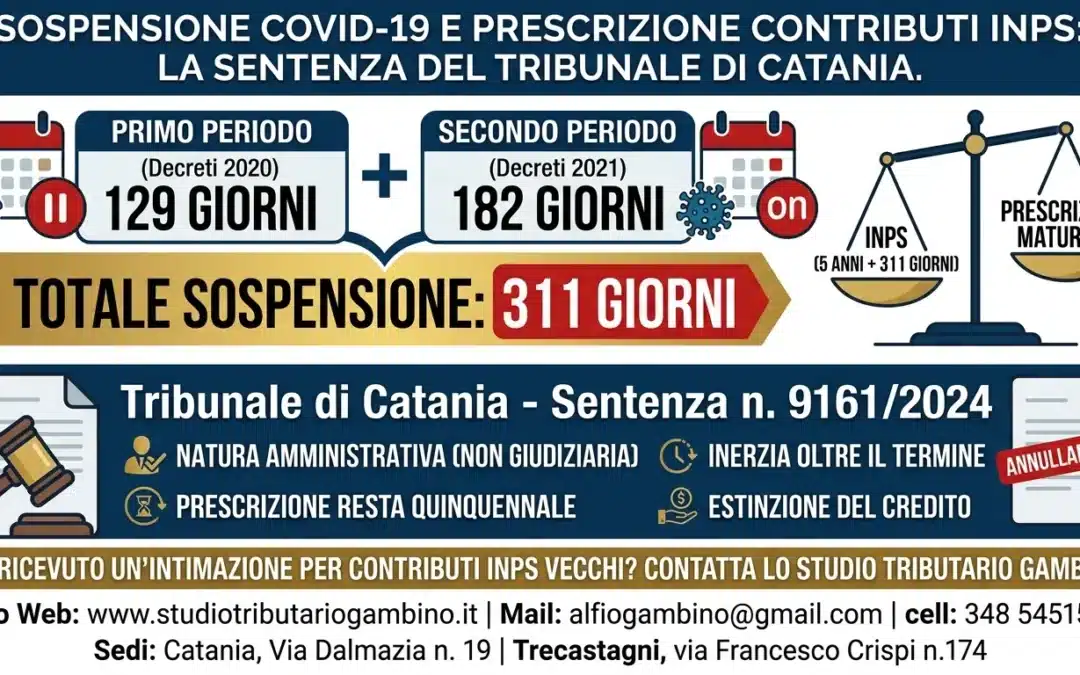
La prescrizione INPS dipende anche dal calcolo della sospensione Covid. L’opposizione ai crediti previdenziali richiede un’analisi tecnica rigorosa, in particolare sui termini di prescrizione quinquennale e sulle sospensioni introdotte durante l’emergenza sanitaria. Una recente sentenza del Tribunale di Catania (n. 9161/2024), ottenuta dallo Studio Gambino, e la piu’ recente n. 2536/2026 chiariscono come calcolare correttamente il periodo di sospensione, oggi quantificato in 542 giorni dalla Corte d’Appello di Catania (n. 330/2026).
Opposizione all’esecuzione: quando il credito INPS è prescritto
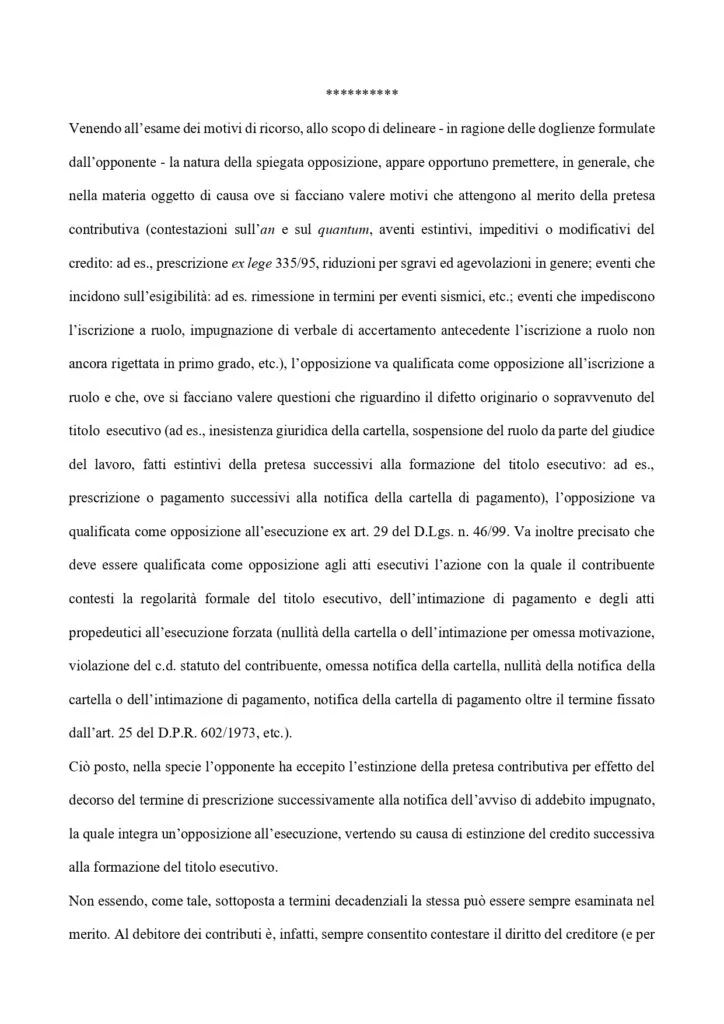
In ambito previdenziale, il diritto alla riscossione dei contributi si prescrive in cinque anni. Se l’INPS o l’Agente della Riscossione (AdER) notificano un’intimazione di pagamento dopo che questo termine è decorso senza atti interruttivi intermedi, il contribuente può proporre opposizione all’esecuzione ex art. 29 D.Lgs. 46/99.
A differenza dei vizi formali della cartella, questa azione non è soggetta a stretti termini di decadenza e può essere esperita per far valere la prescrizione maturata dopo la notifica del titolo originario.
Il nodo tecnico: la sospensione Covid e i 542 giorni
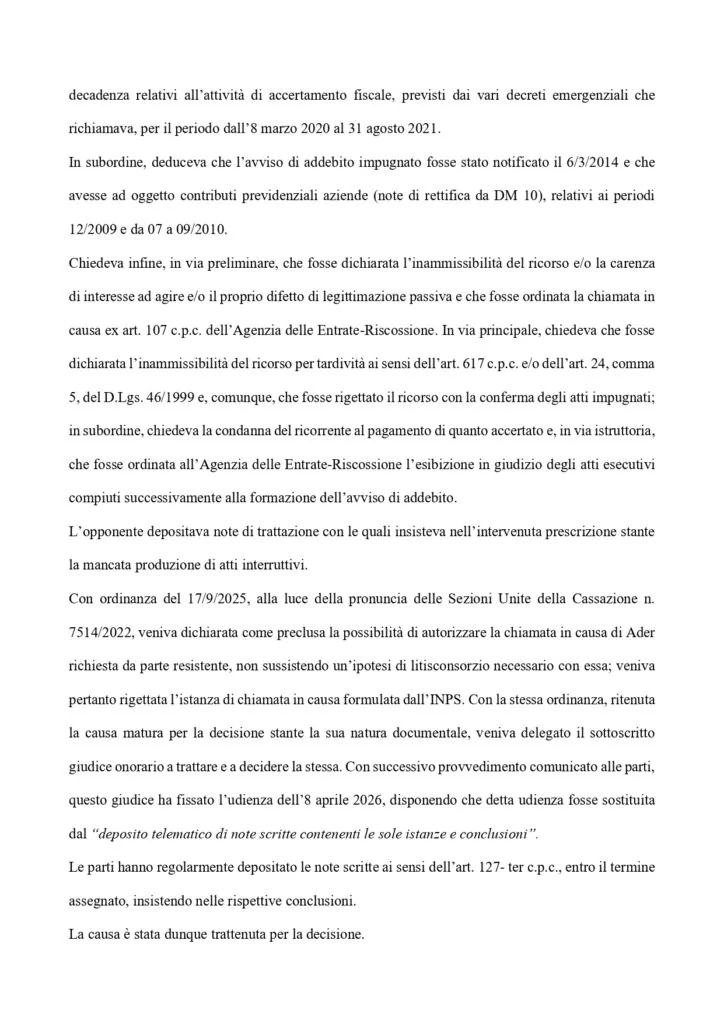
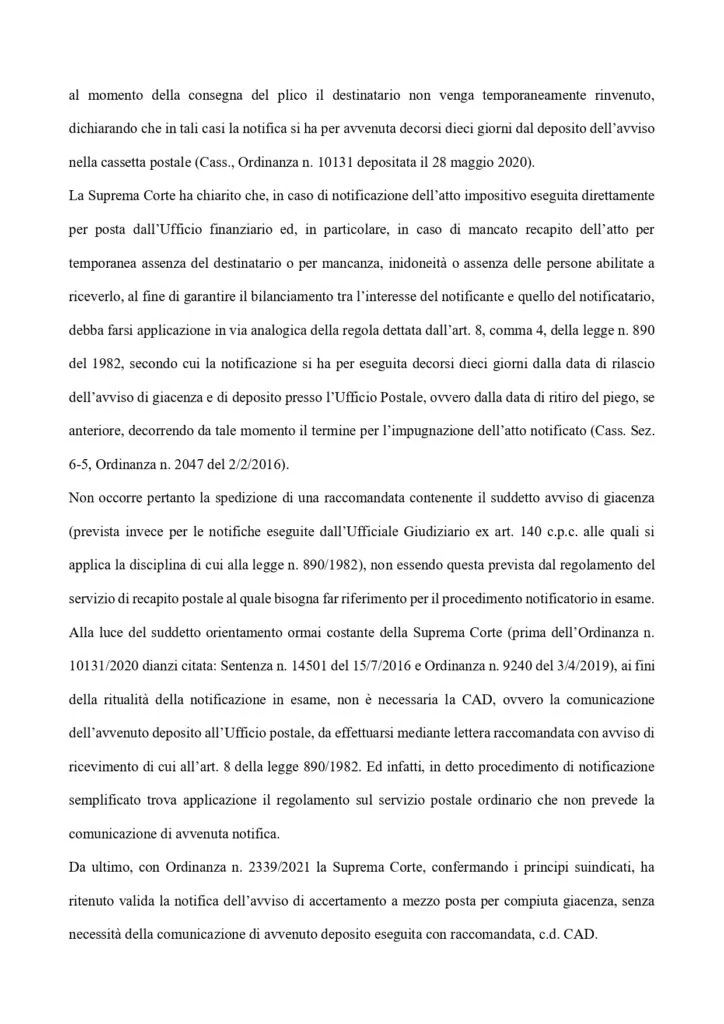
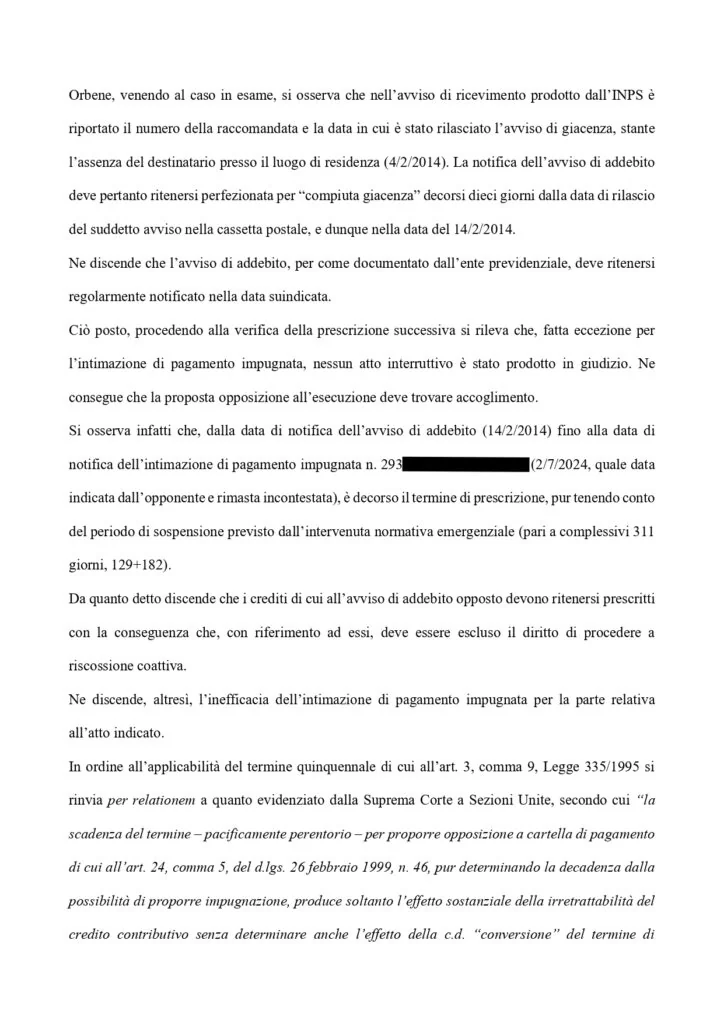
Un punto cruciale riguarda il computo della sospensione dei termini previsti dai decreti emergenziali. Alla doppia sospensione dell’art. 37 D.L. 18/2020 e dell’art. 11, comma 9, D.L. 183/2020 (311 giorni), l’orientamento piu’ recente della Corte d’Appello di Catania, Sez. Lavoro (n. 330/2026), recepito dal Tribunale di Catania (n. 2536/2026), aggiunge la sospensione dell’art. 68 D.L. 18/2020, richiamato dall’art. 12 D.Lgs. 159/2015, riferita anche all’attività di riscossione.
Il periodo di sospensione complessivo sale così a 542 giorni (8 marzo 2020 – 31 agosto 2021). Se il termine quinquennale di prescrizione scade entro il 31 dicembre 2021, la prescrizione è prorogata al 31 dicembre 2023; se scade dopo, si aggiungono i 542 giorni.
Prescrizione INPS: perché questo dato è fondamentale
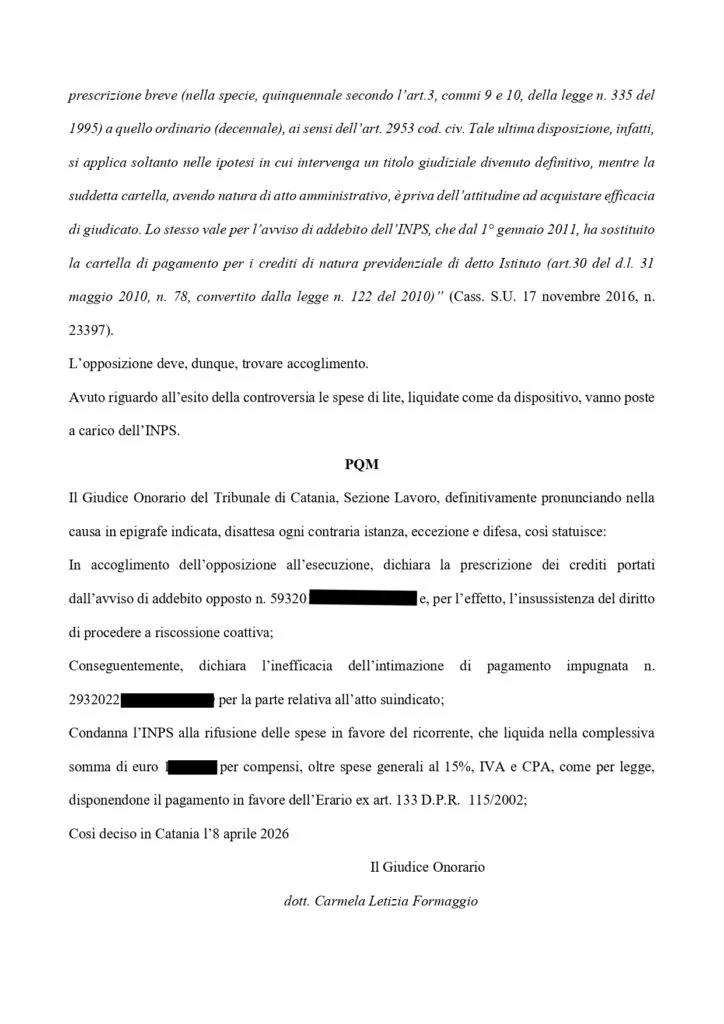
Il calcolo corretto di questi giorni è decisivo: può spostare la prescrizione oltre il momento in cui l’INPS ha agito, determinando l’annullamento dell’atto. Nel caso trattato, nonostante il più ampio beneficio temporale riconosciuto all’INPS, il credito relativo a uno degli avvisi di addebito è risultato comunque prescritto e l’intimazione di pagamento è stata dichiarata nulla.
Approfondisci nella guida alla sospensione Covid e 542 giorni.
Leggi l’approfondimento sulla sospensione Covid di 542 giorni e la prescrizione dei contributi INPS secondo la sentenza n. 2536/2026 del Tribunale di Catania.
La sentenza del Tribunale di Catania n. 9161/2024
Il Giudice del Lavoro, dott.ssa Carmela Letizia Formaggio, ha accolto le tesi della difesa evidenziando che:
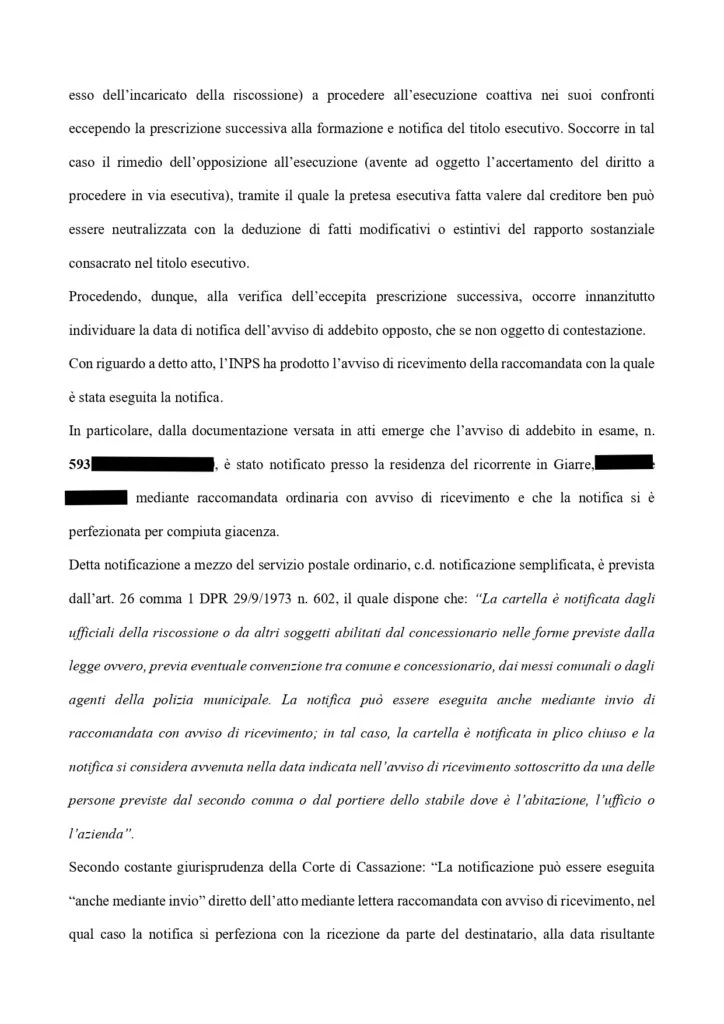
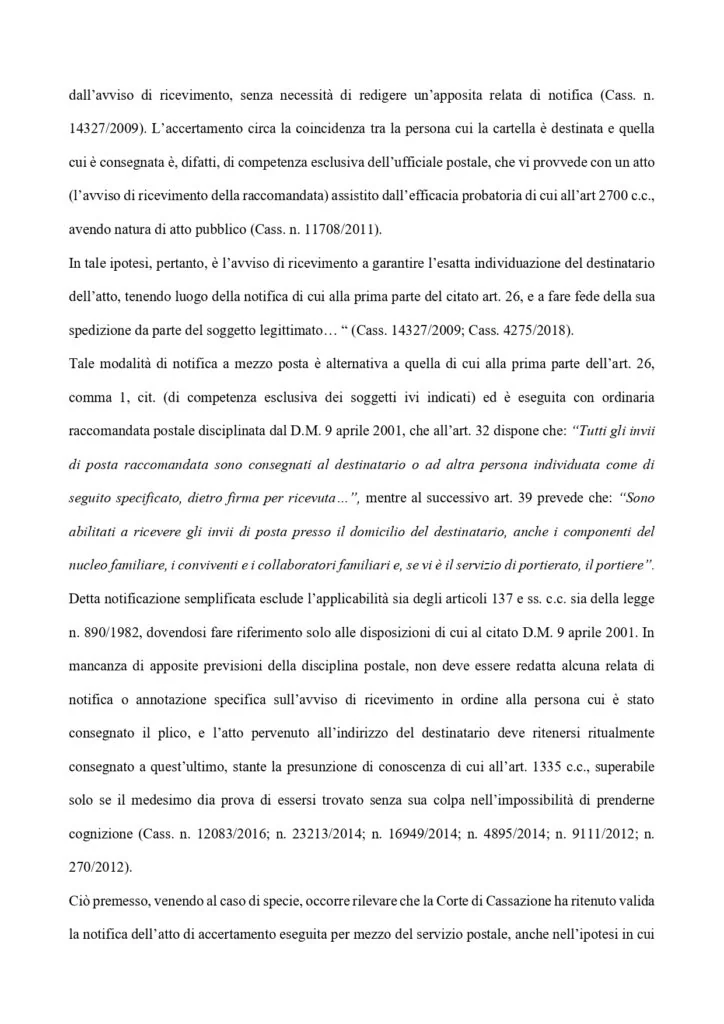
- Natura del titolo: l’avviso di addebito INPS è un atto amministrativo e non giudiziario; pertanto non trasforma mai la prescrizione da quinquennale in decennale.
- Onere della prova: in assenza di altri atti interruttivi prodotti dall’ente, la semplice inerzia oltre il termine, comprensivo di sospensione Covid, determina l’annullamento della pretesa.
Vedi la guida alla prescrizione dei contributi INPS.
Domande frequenti
Quanti giorni di sospensione Covid si computano?
I giorni di sospensione Covid oggi si calcolano su 542 giorni (8 marzo 2020 – 31 agosto 2021), per effetto del combinato disposto degli artt. 68 D.L. 18/2020 e 12 D.Lgs. 159/2015, secondo la Corte d’Appello di Catania (n. 330/2026).
L’avviso di addebito trasforma la prescrizione in decennale?
No, essendo un atto amministrativo e non giudiziario, resta la prescrizione quinquennale.
Come si fa valere la prescrizione?
Con l’opposizione all’esecuzione ex art. 29 D.Lgs. 46/99, che non ha stretti termini di decadenza. Puoi richiedere una verifica della tua posizione .