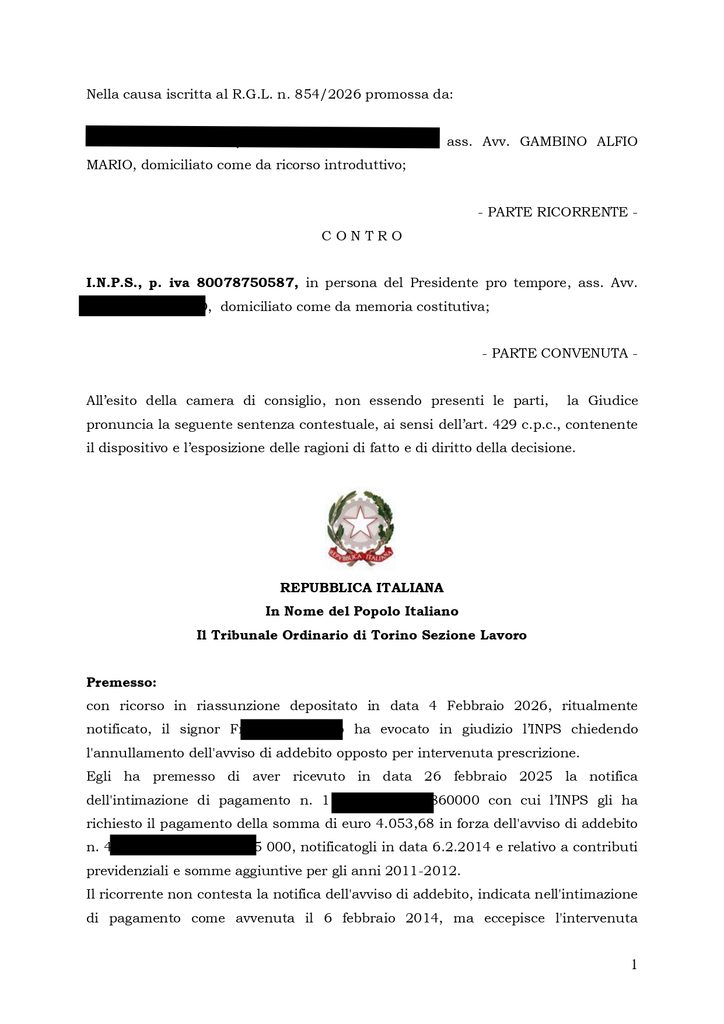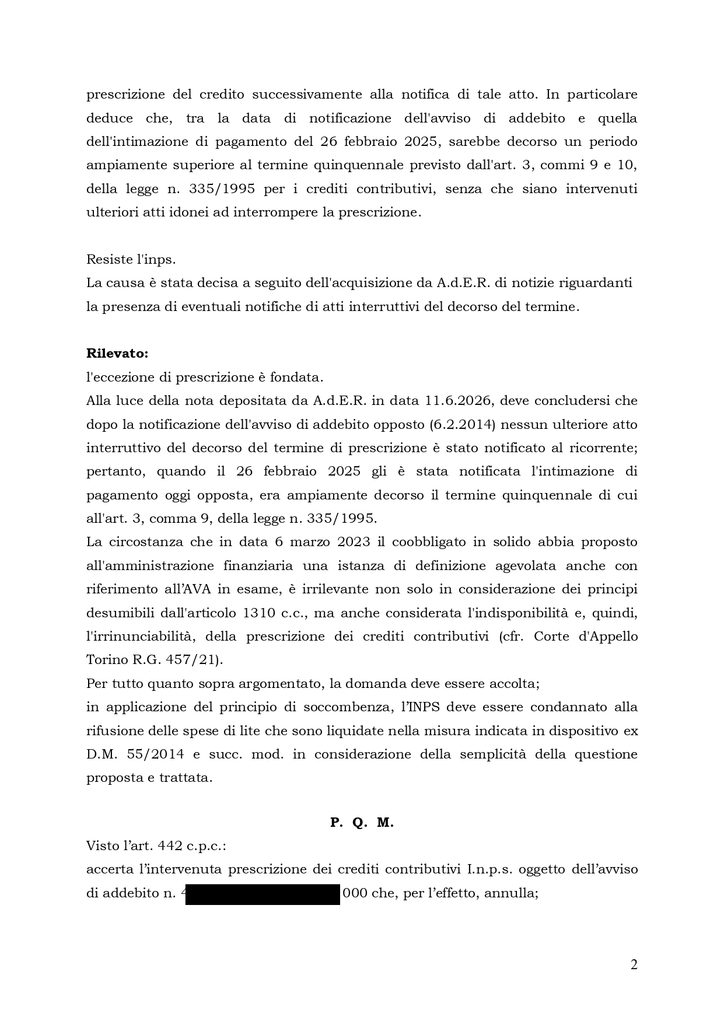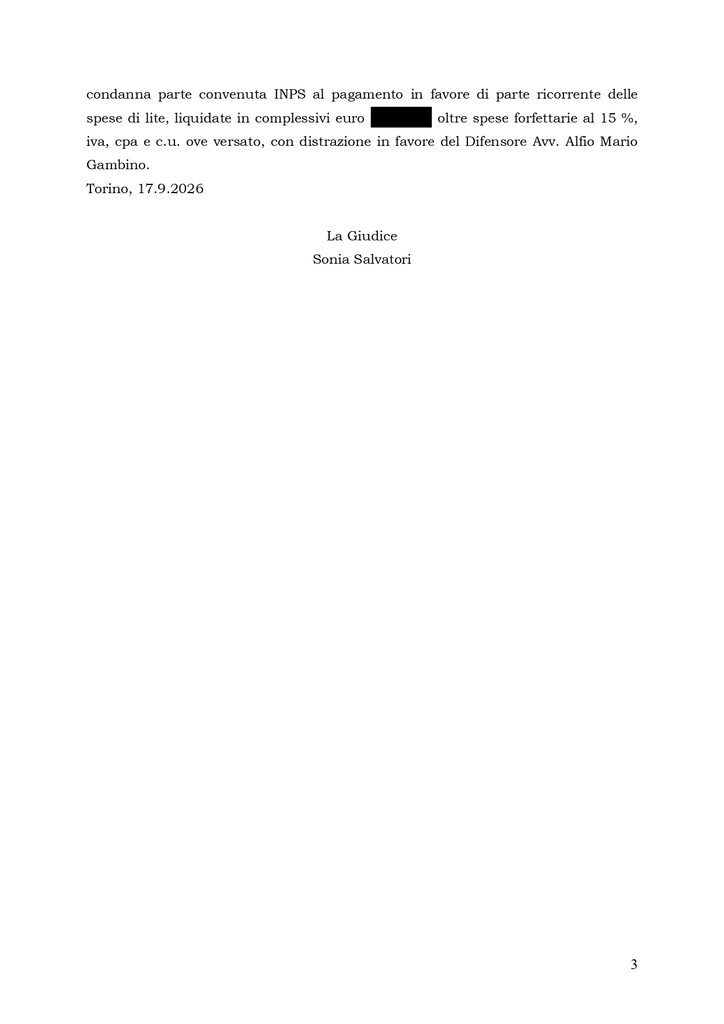
Il Tribunale di Torino ha annullato un avviso di addebito INPS prescritto, riconoscendo l’intervenuta prescrizione quinquennale dei contributi in assenza di validi atti interruttivi.
La decisione riguarda un avviso di addebito INPS notificato a un contribuente e successivamente azionato con intimazione di pagamento.
Il Tribunale Ordinario di Torino – Sezione Lavoro, con sentenza n. 3928/2026, pubblicata il 17 settembre 2026, ha accolto l’opposizione proposta nell’interesse di un contribuente assistito dall’Avv. Alfio Mario Gambino, dichiarando l’intervenuta prescrizione quinquennale dei crediti contributivi INPS e annullando il relativo avviso di addebito.
La decisione conferma un principio essenziale: l’avviso di addebito INPS, pur se non tempestivamente impugnato, non trasforma il credito contributivo in un credito soggetto a prescrizione decennale. In assenza di validi atti interruttivi notificati al debitore, il diritto dell’INPS alla riscossione resta soggetto al termine di cinque anni previsto dall’art. 3, commi 9 e 10, della legge n. 335/1995.
Lo Studio presta assistenza in materia di avvisi di addebito, intimazioni di pagamento e prescrizione dei contributi INPS, anche dinanzi al Tribunale di Torino e presso gli uffici giudiziari di tutta Italia.
Approfondisci l’assistenza per contributi INPS e avvisi di addebito.
Il caso deciso dal Tribunale di Torino
Il contribuente aveva ricevuto, il 26 febbraio 2025, un’intimazione di pagamento con la quale veniva richiesto il pagamento di euro 4.053,68, sulla base di un avviso di addebito INPS notificato il 6 febbraio 2014 e relativo a contributi previdenziali e somme aggiuntive riferiti agli anni 2011 e 2012.
L’opposizione non contestava la notifica dell’originario avviso di addebito. La difesa era concentrata su un punto decisivo: tra la notifica dell’avviso, avvenuta nel febbraio 2014, e la successiva intimazione, notificata nel febbraio 2025, era decorso un intervallo superiore a dieci anni, senza la prova di atti idonei a interrompere il decorso della prescrizione quinquennale.
A seguito dell’acquisizione delle informazioni richieste ad Agenzia delle Entrate-Riscossione, è emerso che, dopo il 6 febbraio 2014, non era stato notificato al contribuente alcun ulteriore atto interruttivo.
Il principio affermato: senza atti interruttivi, il credito INPS si prescrive in cinque anni
Il Tribunale ha ritenuto fondata l’eccezione di prescrizione, rilevando che l’intimazione di pagamento era stata notificata quando il termine quinquennale previsto per i contributi previdenziali era ormai ampiamente maturato.
Il dato rilevante non è la sola esistenza dell’avviso di addebito originario, ma la verifica rigorosa delle notifiche intervenute successivamente. L’INPS e l’Agente della riscossione devono dimostrare l’esistenza di atti validamente notificati e concretamente idonei a interrompere la prescrizione.
In altri termini, non è il contribuente a dover provare un fatto negativo, ossia l’inesistenza di notifiche. È l’ente creditore che, a fronte dell’eccezione di prescrizione, deve produrre la documentazione da cui risulti l’interruzione tempestiva del termine.
Irrilevante la definizione agevolata presentata dal coobbligato
Nel giudizio torinese era stato dedotto che un coobbligato in solido avesse presentato, il 6 marzo 2023, un’istanza di definizione agevolata riferita anche alla posizione contributiva oggetto di causa.
Il Tribunale ha correttamente escluso che tale circostanza potesse impedire la prescrizione nei confronti del contribuente opponente.
La sentenza valorizza, da un lato, i principi desumibili dall’art. 1310 c.c.; dall’altro, il carattere indisponibile e irrinunciabile della prescrizione dei crediti contributivi. Un’iniziativa assunta da un soggetto diverso non può quindi essere automaticamente utilizzata per mantenere in vita un credito ormai prescritto nei confronti dell’altro coobbligato.
Avviso di addebito e intimazione di pagamento: quando è possibile opporsi
La prescrizione può maturare anche dopo la notifica dell’avviso di addebito. Per questa ragione, la ricezione di una successiva intimazione di pagamento, di un preavviso di fermo, di un pignoramento o di un atto esecutivo può rendere necessario verificare:
- la data di notifica dell’avviso di addebito;
- la natura dei contributi richiesti;
- l’eventuale esistenza di atti successivi;
- la regolarità delle notifiche;
- il periodo effettivamente trascorso tra un atto e l’altro;
- l’incidenza delle eventuali sospensioni normative applicabili al caso concreto.
Non basta quindi rilevare che l’avviso di addebito sia risalente: occorre ricostruire documentalmente l’intera sequenza degli atti e verificare se l’INPS o Agenzia delle Entrate-Riscossione abbiano interrotto validamente il termine prescrizionale.
Per un approfondimento sul tema, leggi anche: Contributi INPS prescritti: occorre fare ricorso.
Assistenza per opposizioni INPS davanti al Tribunale di Torino e in tutta Italia
La sentenza n. 3928/2026 del Tribunale di Torino dimostra che una difesa previdenziale efficace richiede un controllo puntuale della documentazione di riscossione, delle relate di notifica e degli atti eventualmente prodotti dall’ente creditore.
Lo Studio Legale Tributario Gambino assiste contribuenti, lavoratori autonomi, commercianti, artigiani, professionisti e imprese nelle opposizioni contro avvisi di addebito INPS, intimazioni di pagamento e procedure di riscossione, operando anche fuori dal distretto di Catania, inclusa la sede del Tribunale di Torino, mediante gestione documentale e attività difensiva mirata.
Ogni posizione deve essere esaminata individualmente, poiché la prescrizione dipende dalle date, dalla prova delle notifiche e dagli atti concretamente intervenuti nel singolo caso.
Consulta altri risultati ottenuti dallo Studio oppure contatta lo Studio per una valutazione della documentazione ricevuta.