Indice dei contenuti
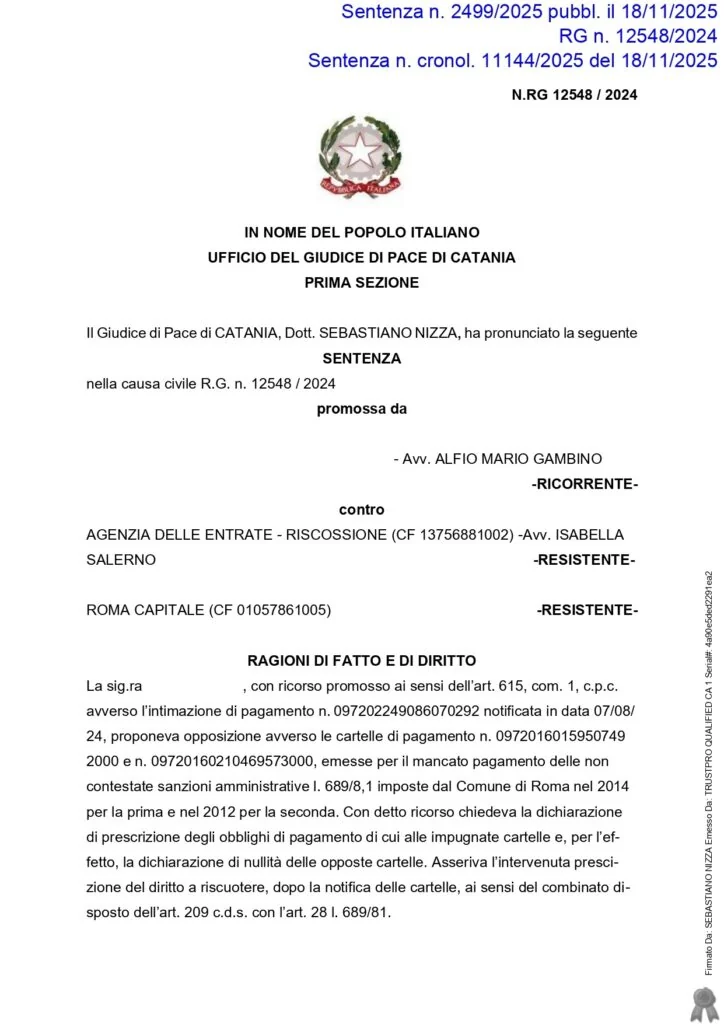
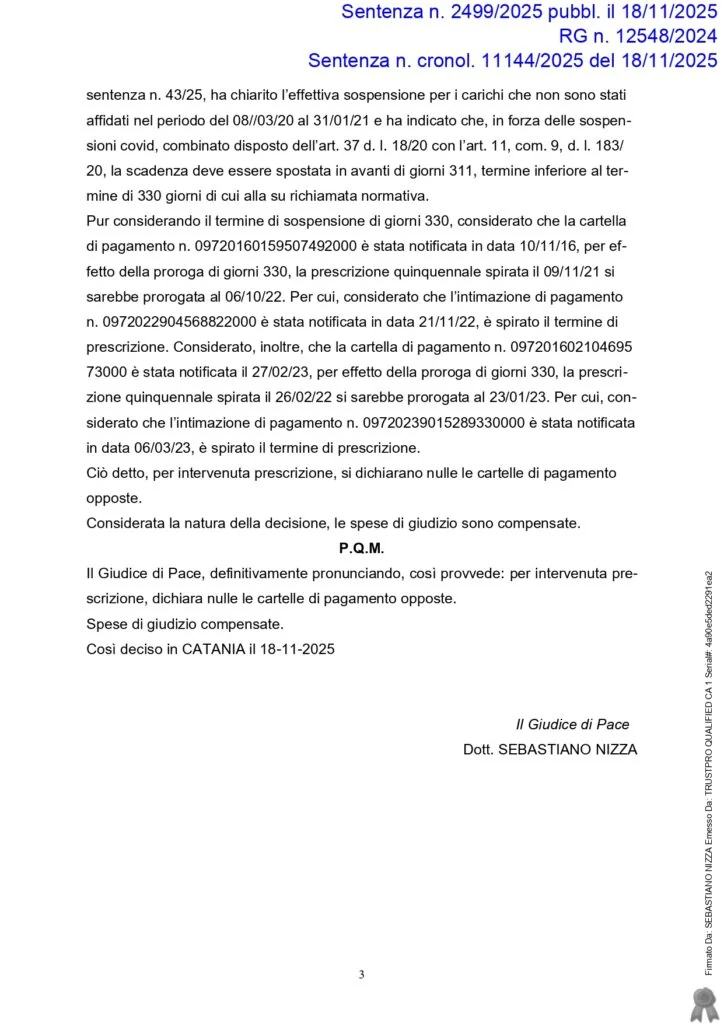
Il Giudice di Pace di Catania, con la sentenza n. 2499/2025 del 18 novembre 2025, ha accolto l’opposizione avverso due cartelle esattoriali per sanzioni del Codice della Strada, ritenendo prescritto il diritto alla riscossione anche alla luce del regime di sospensione Covid.
In questa guida vediamo il caso e il criterio di calcolo dei giorni di sospensione.
Il caso e la questione della sospensione Covid
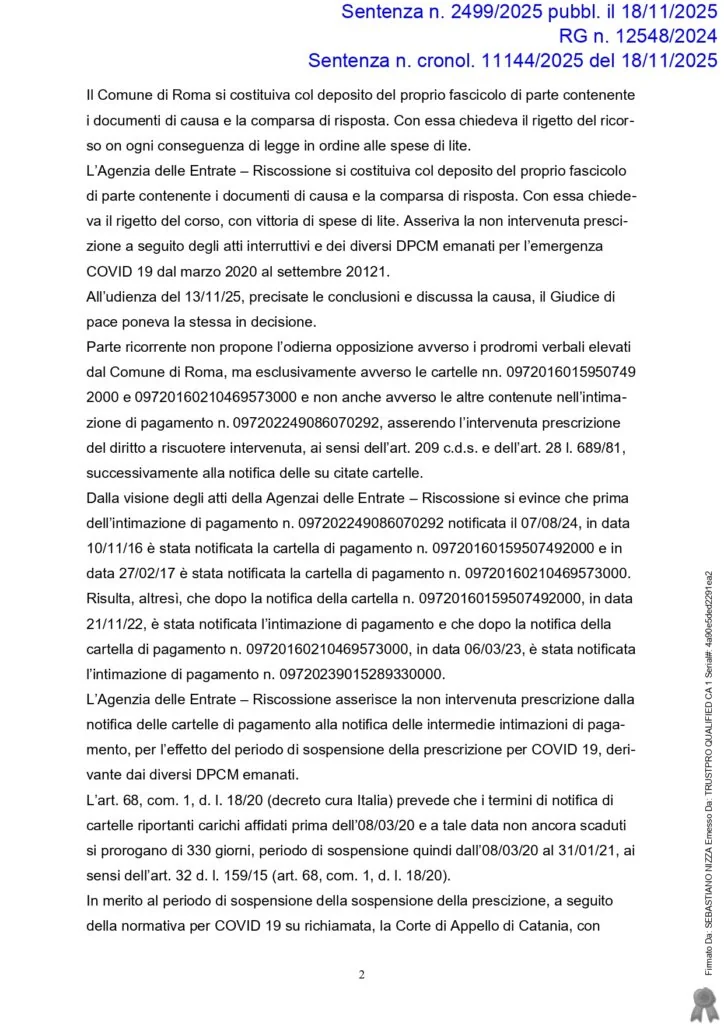
L’Agenzia delle Entrate-Riscossione sosteneva la non intervenuta prescrizione per effetto del periodo di sospensione Covid derivante dai diversi DPCM. La linea difensiva dello Studio Gambino ha contestato l’eccezione di sospensione generalizzata, valorizzando il corretto perimetro applicativo delle norme emergenziali e il computo effettivo dei giorni di sospensione.
Il criterio della Corte d’Appello di Catania n. 43/2025
Il Giudice di Pace ha valorizzato l’arresto della Corte d’Appello di Catania n. 43/2025, che:
- ha circoscritto la sospensione ai soli carichi affidati nell’intervallo 08/03/2020–31/01/2021;
- ha indicato un differenziale di sospensione pari a 311 giorni (non 330) nel combinato disposto delle norme emergenziali.
In forza delle sospensioni Covid, il combinato disposto dell’art. 37 D.L. 18/2020 con l’art. 11, comma 9, D.L. 183/2020 comporta uno spostamento in avanti di 311 giorni, termine inferiore ai 330 ipotizzati.
L’esito
Applicando il criterio correttivo chiarito dalla Corte d’Appello di Catania, anche nell’ipotesi più favorevole all’ente (330 giorni), le intimazioni sono comunque intervenute oltre il quinquennio prorogato. Il risultato è la prescrizione e la nullità delle cartelle opposte, con annullamento del debito esattoriale.
Approfondisci nella guida alla prescrizione e sospensione Covid, 542 giorni.
Aggiornamento giurisprudenziale. L’orientamento più recente della Corte d’Appello di Catania, Sez. Lavoro (n. 330/2026), recepito dal Tribunale di Catania (n. 2536/2026), estende il calcolo della sospensione Covid a 542 giorni (8 marzo 2020 – 31 agosto 2021), per effetto del combinato disposto degli artt. 68 D.L. 18/2020 e 12 D.Lgs. 159/2015: se il termine quinquennale scade entro il 31 dicembre 2021, la prescrizione è prorogata al 31 dicembre 2023.
Leggi l’approfondimento sulla sospensione Covid di 542 giorni e la prescrizione dei contributi INPS secondo la sentenza n. 2536/2026 del Tribunale di Catania.
Il principio operativo
Il caso ribadisce un principio decisivo: le sospensioni Covid non estendono automaticamente ogni termine. La strategia dello Studio, centrata su perimetro applicativo e calcolo dei giorni, è stata accolta con declaratoria di nullità per prescrizione.
Vedi anche la guida alla prescrizione dell’intimazione di pagamento.
Domande frequenti
La sospensione Covid si applica a tutti i carichi?
No. Secondo la Corte d’Appello di Catania n. 43/2025 la sospensione riguarda solo i carichi affidati nell’intervallo 08/03/2020–31/01/2021.
Quanti giorni di sospensione si computano?
La Corte d’Appello di Catania n. 43/2025 ha indicato 311 giorni; l’orientamento più recente della stessa Corte (n. 330/2026) estende la sospensione a 542 giorni.
Le cartelle per sanzioni del Codice della Strada si prescrivono?
Sì, nel termine applicabile; se le intimazioni intervengono oltre il quinquennio prorogato, la pretesa è prescritta e le cartelle sono nulle.