Indice dei contenuti
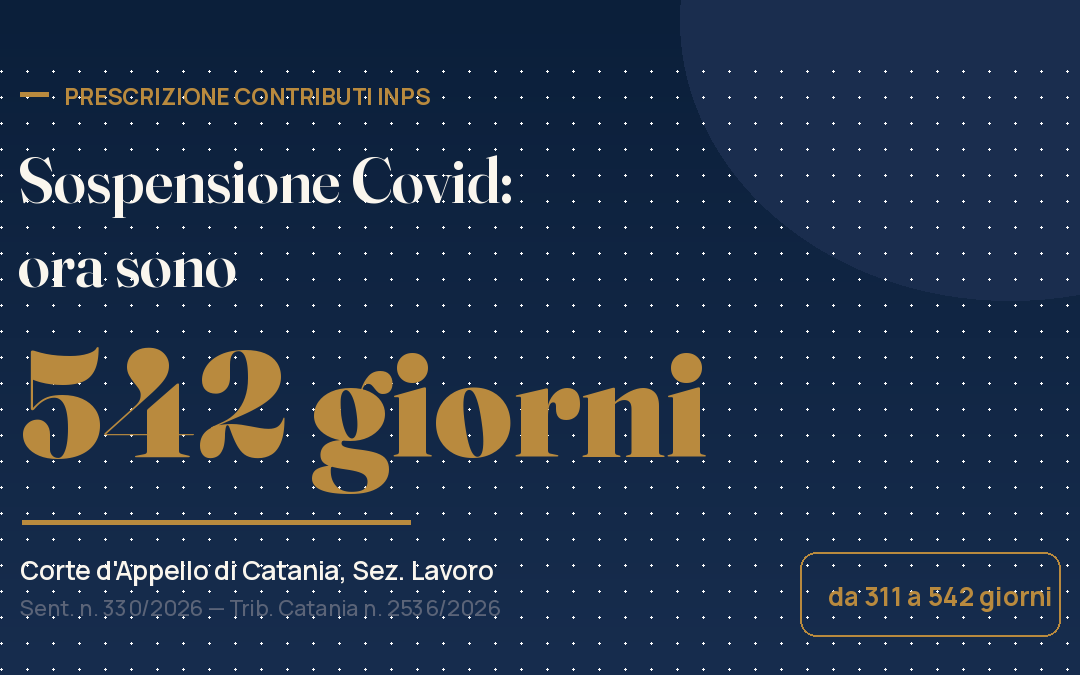
Quanti giorni di sospensione Covid si devono aggiungere al termine di prescrizione dei contributi INPS? Fino a poco tempo fa la risposta era 311 giorni. Oggi, però, l’orientamento più recente della Corte d’Appello di Catania, Sez. Lavoro (sentenza n. 330/2026), recepito dal Tribunale di Catania con la sentenza n. 2536/2026 del 1° giugno 2026, porta la sospensione a 542 giorni. È un cambio rilevante, perché sposta in avanti il momento in cui l’INPS può ancora pretendere il pagamento.
In questa guida vediamo il nuovo principio, la regola di calcolo e cosa cambia concretamente per chi ha ricevuto un’intimazione di pagamento.
Cosa è cambiato: dalla sentenza n. 2536/2026 al principio della Corte d’Appello
Il punto di partenza è la sentenza del Tribunale di Catania n. 2536/2026 (Sez. Lavoro, dott.ssa Lidia Zingales), resa su un’opposizione a intimazione di pagamento promossa da un contribuente assistito dallo Studio. Il Giudice, nel calcolare il termine di prescrizione, ha applicato il principio già espresso dalla Corte d’Appello di Catania n. 330/2026.
La novità è netta: alla sospensione “classica” di 311 giorni si affianca quella più ampia prevista dall’art. 68 del D.L. 18/2020, richiamato dall’art. 12 del D.Lgs. 159/2015, che opera anche sull’attività di riscossione. Il risultato è un differenziale complessivo di 542 giorni.
Prescrizione contributi INPS: la regola dei cinque anni
La regola di base non cambia. Ai sensi dell’art. 3, commi 9 e 10, della legge n. 335/1995, i contributi previdenziali si prescrivono in cinque anni. Notificato un atto interruttivo (ad esempio l’avviso di addebito), il termine inizia a decorrere di nuovo.
Il problema, nella pratica, è capire come incide il periodo emergenziale sulla decorrenza del quinquennio. Ed è qui che interviene il nuovo orientamento.
La sospensione Covid: da 311 a 542 giorni
La sospensione Covid non è una sola. La sentenza della Corte d’Appello di Catania distingue:
- 311 giorni — derivano dal combinato disposto dell’art. 37 D.L. 18/2020 e dell’art. 11, comma 9, D.L. 183/2020, che hanno sospeso i termini di prescrizione delle contribuzioni previdenziali dal 23 febbraio 2020 al 30 giugno 2020 e dal 31 dicembre 2020 al 30 giugno 2021;
- 542 giorni — derivano dall’art. 68, comma 1, D.L. 18/2020, richiamato dall’art. 12 D.Lgs. 159/2015, riferito all’attività di riscossione: il periodo di sospensione va dall’8 marzo 2020 al 31 agosto 2021.
Secondo il nuovo indirizzo, non basta considerare i 311 giorni: occorre tenere conto anche dei 542 giorni collegati alla riscossione. È la stessa impostazione fatta propria dal Tribunale di Catania nella sentenza n. 2536/2026.
La regola operativa: quando scade il termine
La Corte d’Appello di Catania n. 330/2026 fissa una regola a due scenari, che il Tribunale ha applicato al caso concreto.
Termine che scade entro il 31 dicembre 2021
Se il termine quinquennale di prescrizione veniva a scadere entro il 31 dicembre 2021, si applica l’art. 12, comma 2, D.Lgs. 159/2015: il termine è prorogato al 31 dicembre 2023 (il 31 dicembre del secondo anno successivo alla fine del periodo di sospensione).
Termine che scade dopo il 31 dicembre 2021
Se il termine scadeva dopo il 31 dicembre 2021, alla scadenza naturale si aggiungono 542 giorni, pari all’intero periodo di sospensione dall’8 marzo 2020 al 31 agosto 2021.
In sintesi, il calcolo corretto richiede di aggiungere un anno, cinque mesi e 23 giorni al termine finale di prescrizione.
La cartella non opposta non rende il credito decennale
Un principio consolidato accompagna questa disciplina. La cartella esattoriale e l’avviso di addebito sono atti amministrativi: non acquistano efficacia di giudicato e non trasformano la prescrizione da quinquennale in decennale (Cass. Sezioni Unite n. 23397/2016). Anche il credito non opposto, quindi, resta soggetto al termine quinquennale.
Il caso deciso dal Tribunale di Catania
La sentenza n. 2536/2026 riguardava un’intimazione di pagamento del 29 aprile 2025, riferita a due avvisi di addebito INPS: uno notificato il 12 aprile 2016 e uno il 26 giugno 2018. Applicando il nuovo criterio, il Giudice ha verificato le due posizioni separatamente:
- Avviso 2016: termine ordinario al 12 aprile 2021, prorogato al 31 dicembre 2023 e poi maggiorato di un anno, cinque mesi e 23 giorni → scadenza al 23 giugno 2025. Il credito non era prescritto;
- Avviso 2018: termine ordinario al 26 giugno 2023, oltre il 31 dicembre 2021, quindi maggiorato di 542 giorni → scadenza al 19 dicembre 2024, prima dell’intimazione del 29 aprile 2025. Il credito era prescritto e l’intimazione è stata dichiarata nulla in parte qua.
Il caso dimostra un punto pratico decisivo: il calcolo va fatto atto per atto, perché la stessa intimazione può essere legittima per una pretesa e nulla per un’altra.
Cosa fare se hai ricevuto un’intimazione di pagamento
Se hai ricevuto un’intimazione o una cartella per contributi INPS, la prima cosa da fare è ricostruire le date: quando sono stati notificati gli avvisi di addebito sottostanti e quando è intervenuta l’intimazione. Solo così si capisce se il credito è prescritto, tenendo conto della sospensione Covid di 542 giorni.
La prescrizione successiva alla notifica del titolo si fa valere con l’opposizione all’esecuzione ex art. 29 D.Lgs. 46/1999, che non è soggetta ai ristretti termini di decadenza previsti per l’impugnazione degli atti formali.
Approfondisci nella guida alla sospensione Covid e 542 giorni e nella guida ai contributi INPS e prescrizione. Vedi anche le sentenze del Giudice di Pace di Catania e la guida alla prescrizione quinquennale dopo la notifica.
Domande frequenti
Quanti giorni di sospensione Covid si applicano alla prescrizione INPS?
L’orientamento più recente della Corte d’Appello di Catania (n. 330/2026) indica 542 giorni, dall’8 marzo 2020 al 31 agosto 2021.
Perché si passa da 311 a 542 giorni?
Ai 311 giorni degli artt. 37 D.L. 18/2020 e 11 co. 9 D.L. 183/2020 si aggiunge la sospensione dell’art. 68 D.L. 18/2020, richiamato dall’art. 12 D.Lgs. 159/2015, che opera anche sull’attività di riscossione.
Cosa succede se il termine scadeva entro il 31 dicembre 2021?
Il termine quinquennale è prorogato al 31 dicembre 2023. Se invece scadeva dopo, si aggiungono 542 giorni.
La cartella non opposta rende il credito decennale?
No. La cartella è un atto amministrativo e non acquista efficacia di giudicato: resta la prescrizione quinquennale (Cass. S.U. n. 23397/2016).